公認会計士のSEO対策|業務別のページと、監査証明・独立性・税理士登録の示し方
- 山口 耀平
- 記事制作日2026年10月26日
- 更新日2026年10月26日

- 0いいね!
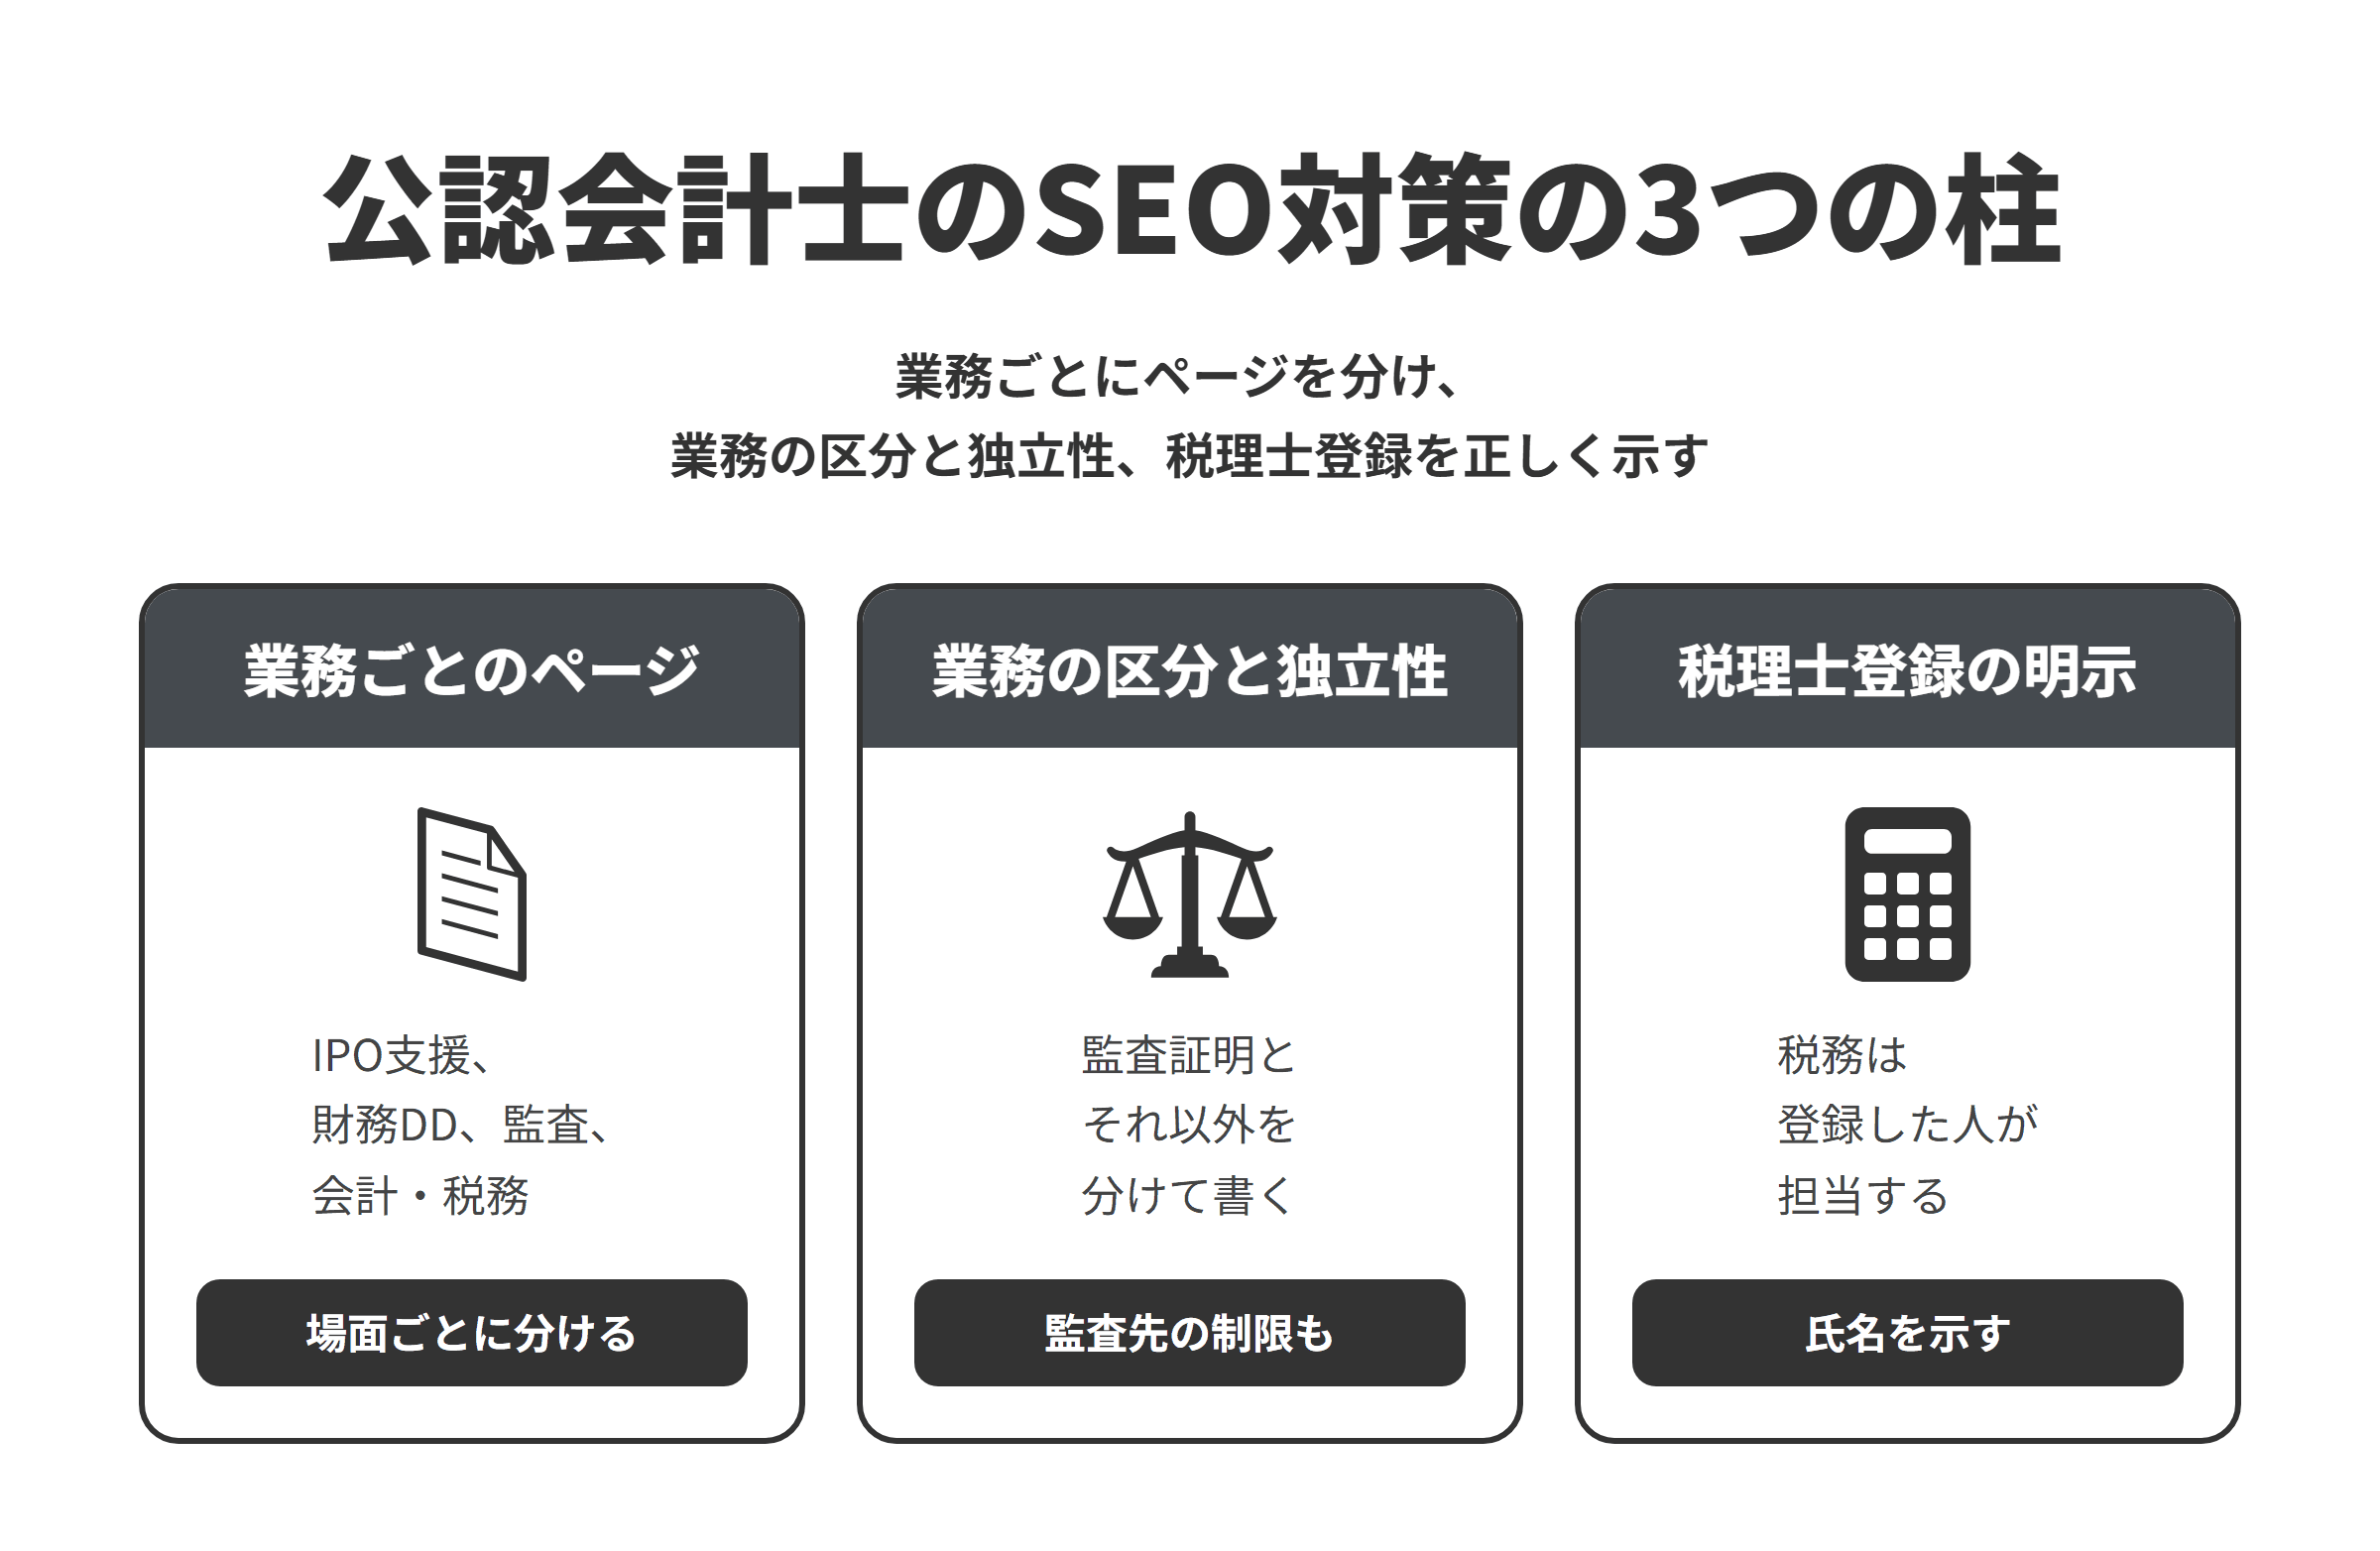
公認会計士のSEO対策は、IPO支援、財務デューデリジェンス、監査、会計・税務の顧問など業務ごとにページを分け、監査証明業務とそれ以外の業務の区分、監査先との独立性、税理士登録の有無を正しく示すことが基本です。
本記事では、公認会計士の事務所に絞って、業務ごとに作りたいページ、公認会計士法と税理士法で押さえたいルール、会社法の監査が必要になる場面、避けたい施策、外注先の選び方を解説します。
>>公認会計士のSEOコンサルティング・対策代行なら検索順位の海賊
| この記事でわかること |
|
公認会計士のSEO対策とは
公認会計士のSEO対策とは、事務所のホームページを、上場の準備やM&A、監査などを頼む先を探している企業の検索で見つけてもらえるように整える取り組みです。
2026年10月にAhrefsで確認すると、「公認会計士 税理士 違い」は推計で月3,000回検索されており、頼める業務の違いを調べる人が多いことがわかります。
公認会計士として行う業務と、税理士として行う業務を分けて示し、相談できる範囲が伝わるようにしましょう。
事務所の運営側でも、「公認会計士 seo対策」(同40回)や「公認会計士 seo」(同30回)のように、SEOの進め方を調べる検索が見られます。
公認会計士のSEO対策で作りたい、業務ごとのページ
| この章でわかること |
|
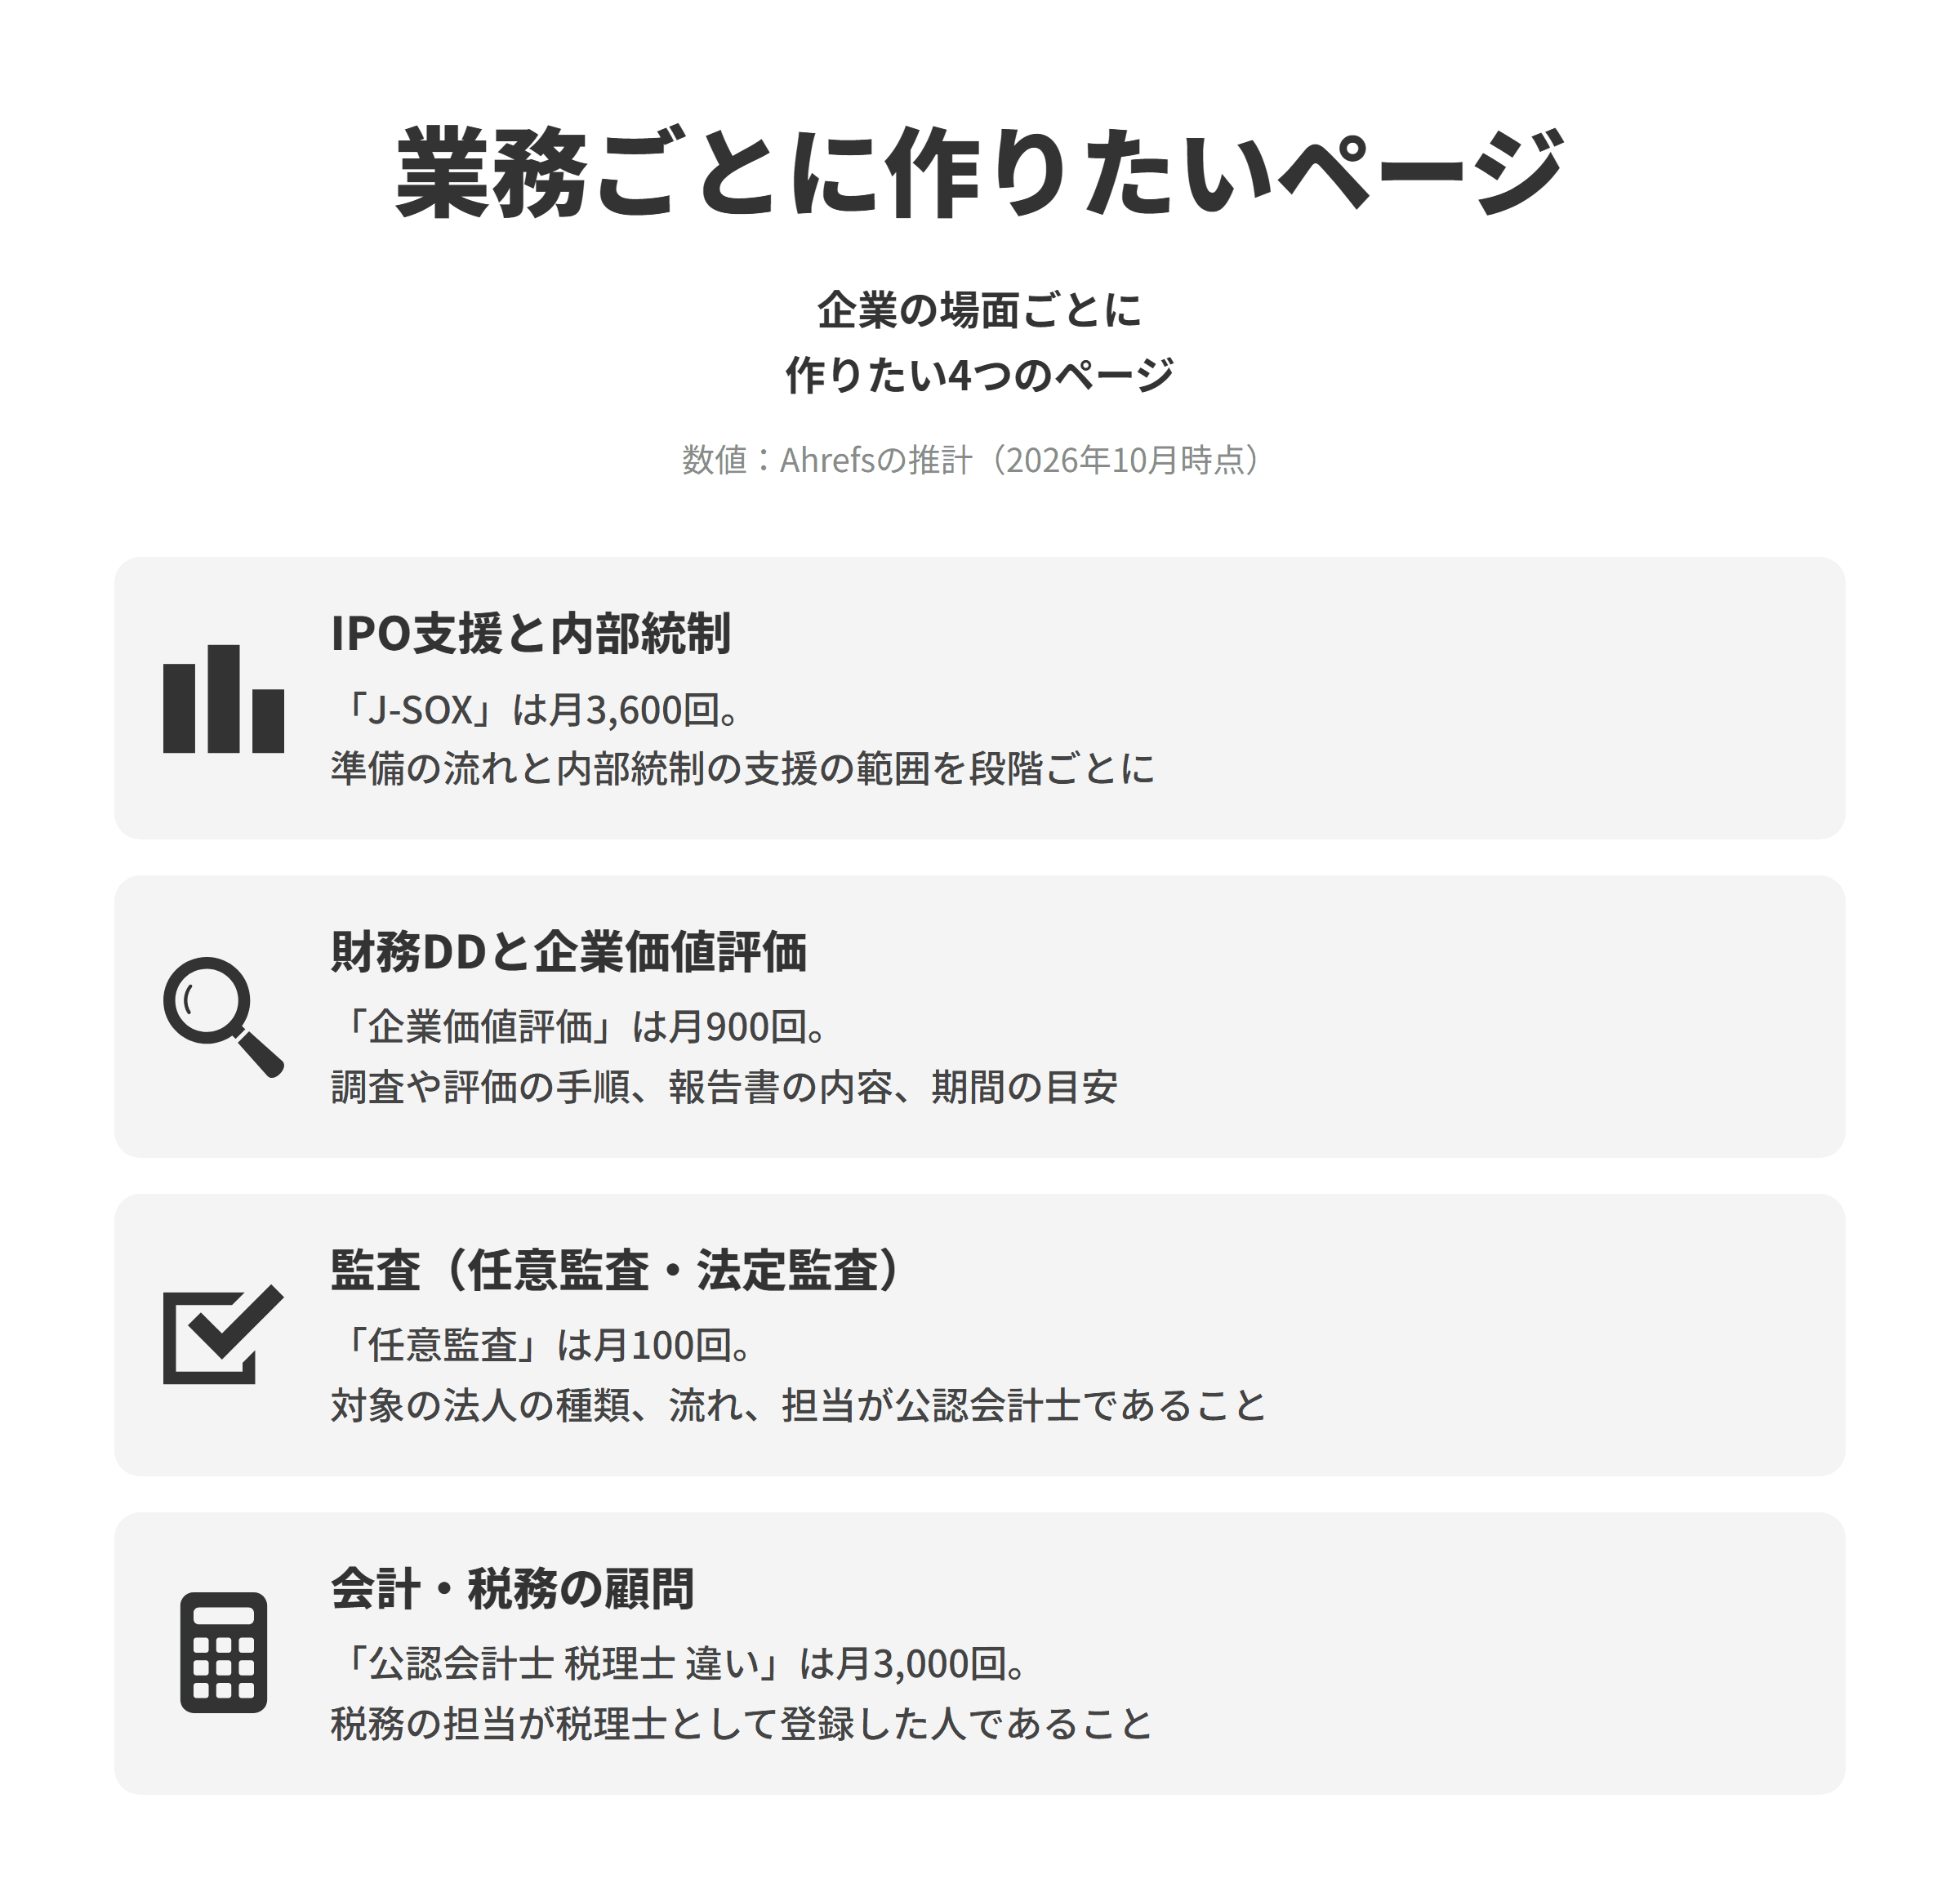
公認会計士を探す検索は、企業が抱える場面によって言葉が分かれます(数値はAhrefsの推計)。
ここでは、業務ごとに作りたいページを4つ紹介します。
ページ①|IPO支援と内部統制
「J-SOX」は月3,600回、「IPO 準備」は月250回、「IPO 支援」は月90回検索されています。
上場を考える企業は、準備の段取りと、内部統制の整え方を調べていると考えられます。
上場までの準備の流れと、内部統制の文書化や評価の支援の範囲を、段階ごとに示しましょう。
ページ②|財務デューデリジェンスと企業価値評価
「企業価値評価」は月900回、「財務DD」は月700回、「財務デューデリジェンス」は月500回、「株価算定」は月400回検索されています。
M&Aの場面ごとに、調査や評価の手順、報告書の内容、かかる期間の目安を載せましょう。
ページ③|監査(任意監査・法定監査)
「任意監査」は月100回、「監査法人 変更」は月30回検索されています。
監査を受ける必要が出た企業や法人が、依頼先を探す場面と考えられます。
対象となる法人の種類と、監査の流れ、監査の担当者が公認会計士であることを明記しましょう。
ページ④|会計・税務の顧問
「公認会計士 税理士 違い」は月3,000回、「公認会計士事務所」は月250回検索されています。
会計の顧問と税務の顧問を分けて説明し、税務を担当するのが税理士として登録した人であることを示しましょう。
公認会計士のSEO対策で押さえたい、公認会計士法と税理士法の4つのルール
| この章でわかること |
|
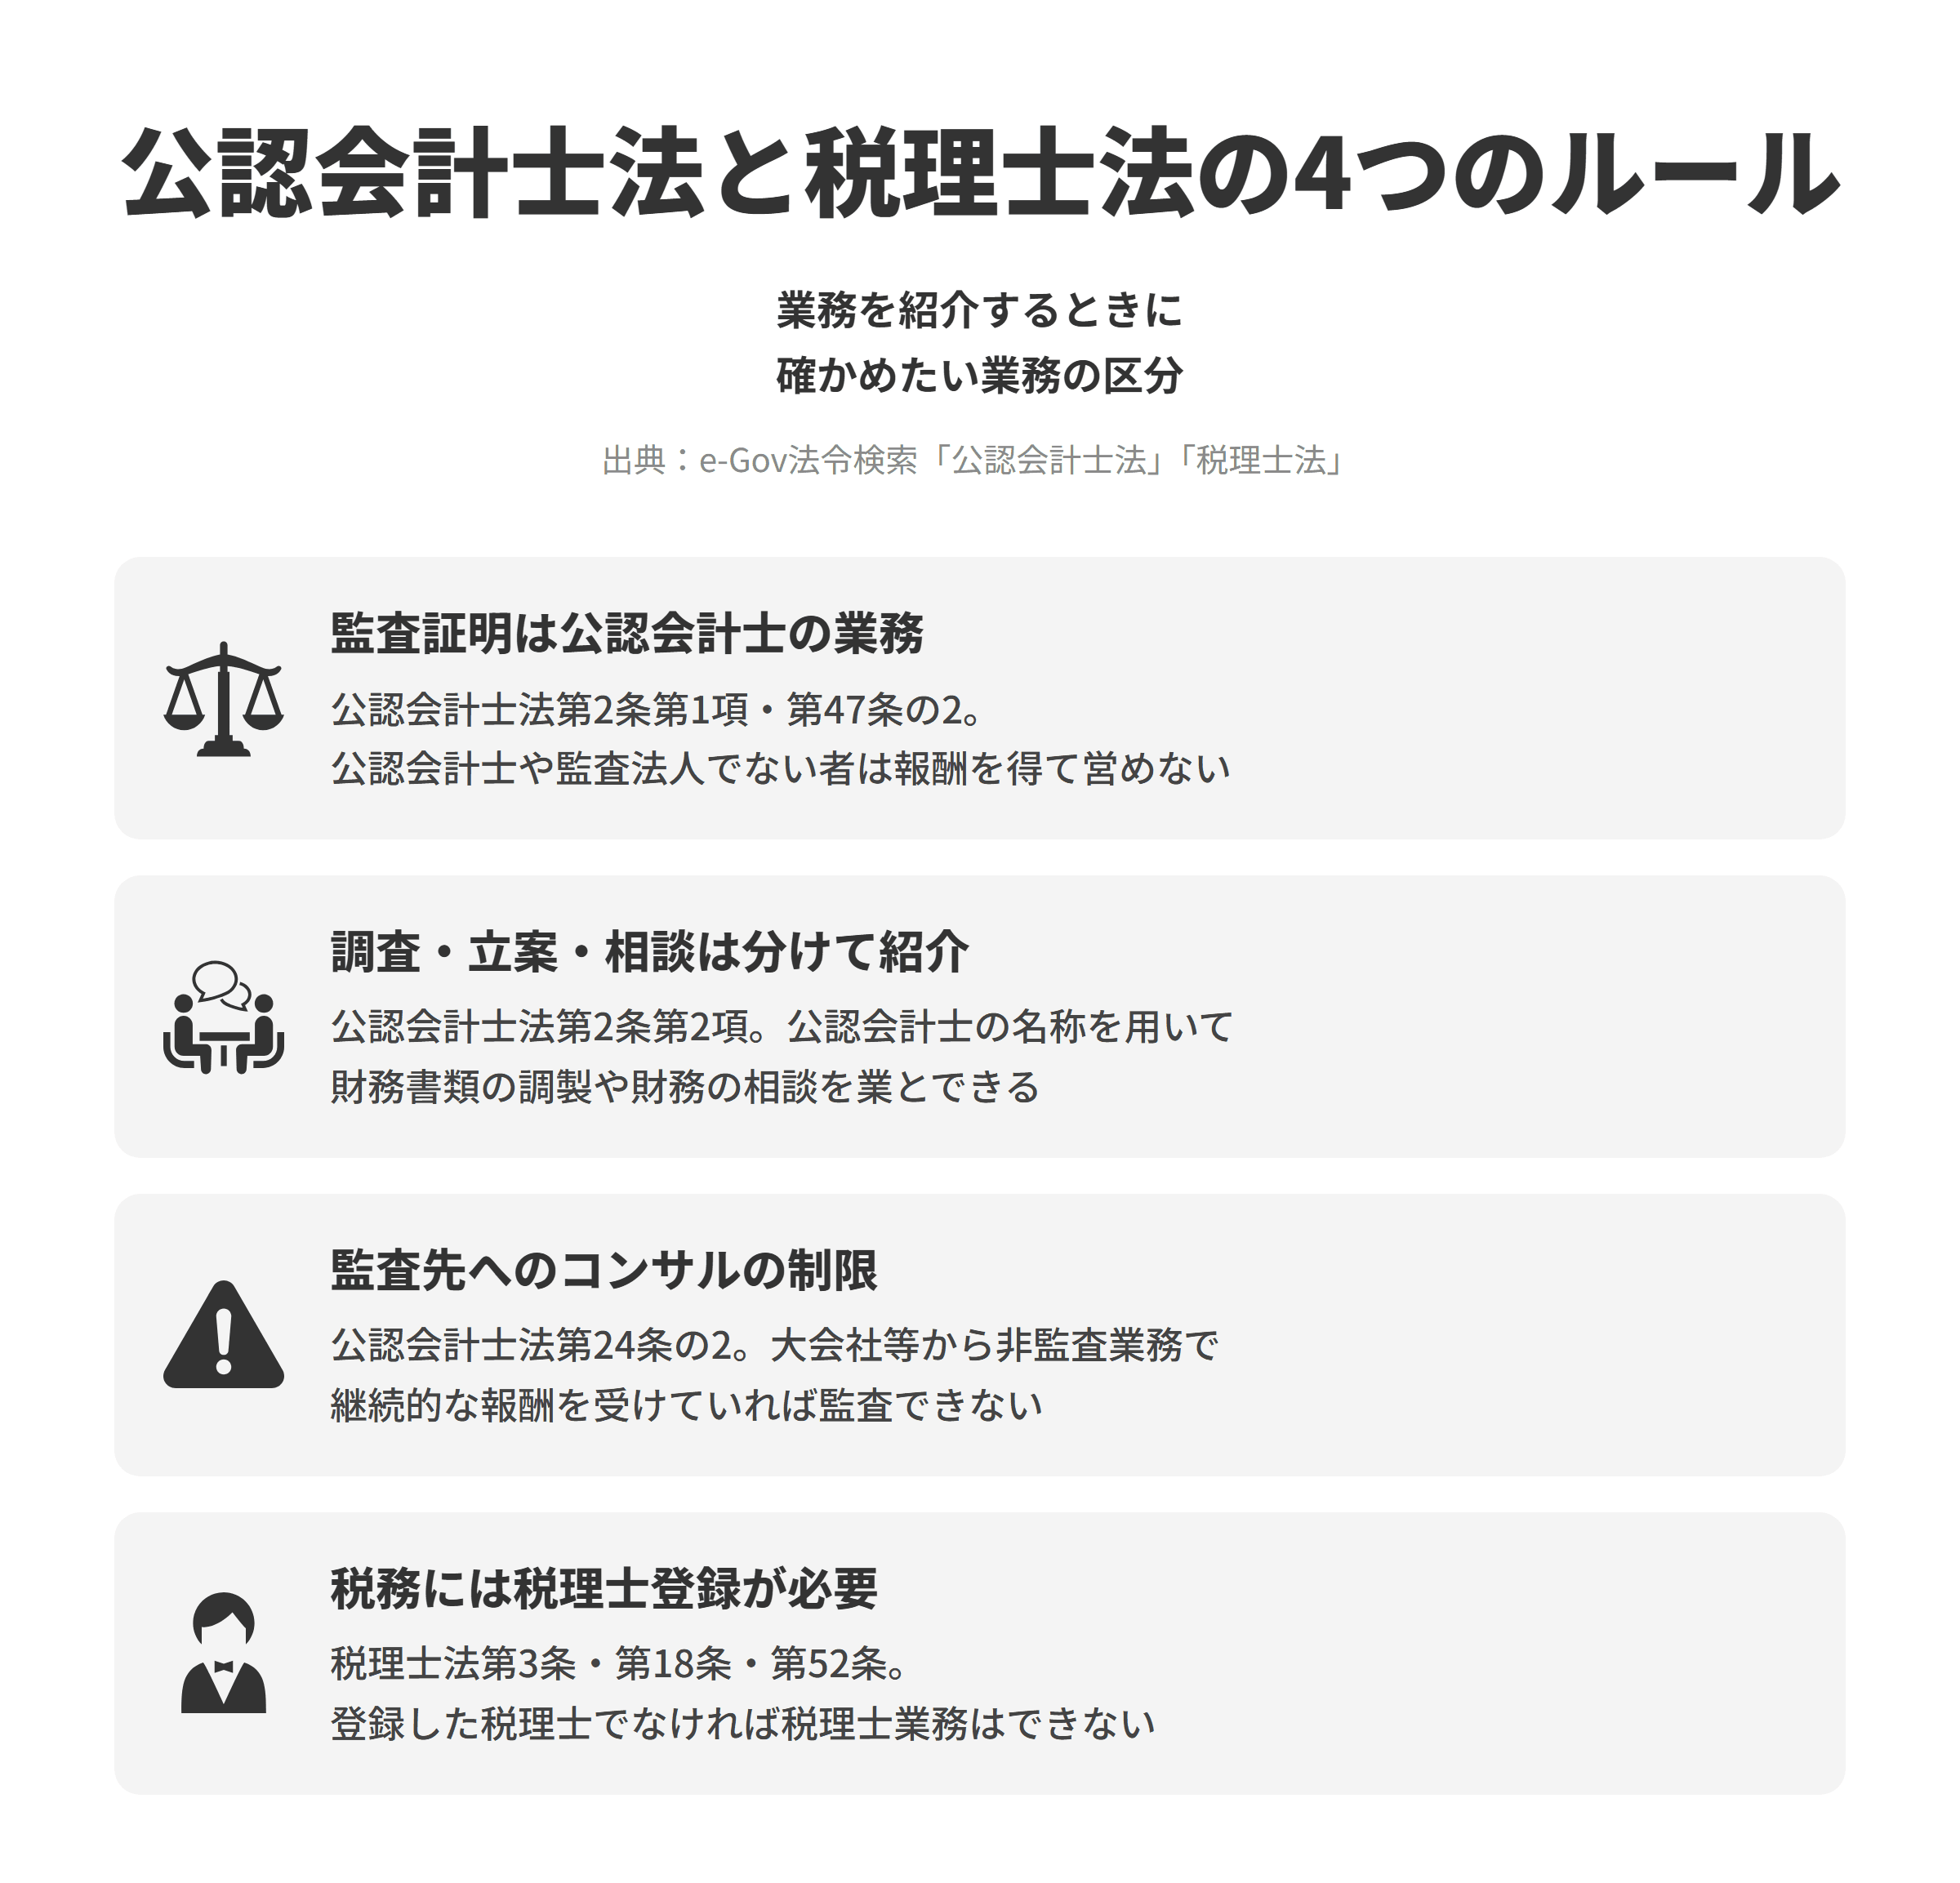
業務のページを作るときは、公認会計士法と税理士法で決められた業務の区分を確かめます。
ここでは、ホームページで業務を紹介するときに押さえたいルールを4つ紹介します。
ルール①|監査証明業務は、公認会計士と監査法人の業務として書く
公認会計士法は、公認会計士の業務について、次のように定めています。
公認会計士は、他人の求めに応じ報酬を得て、財務書類の監査又は証明をすることを業とする。
公認会計士又は監査法人でない者は、法律に定めのある場合を除き、報酬を得てこの業務を営むことができません(第47条の2)。
監査のページでは、監査証明を行うのが公認会計士や監査法人であることと、補助者の役割を分けて書きましょう。
ルール②|財務の調査・立案・相談は、監査証明業務と分けて紹介する
公認会計士は、公認会計士の名称を用いて、財務書類の調製、財務に関する調査や立案、財務に関する相談を業とすることができます(第2条第2項)。
ただし、他の法律で業務が制限されている事項は除かれます。
IPO支援やデューデリジェンスのページは、監査証明業務とは別の業務として紹介し、監査のページと混同されないようにしましょう。
ルール③|監査先へのコンサルティングには、制限がある
公認会計士法は、大会社等から内閣府令で定める非監査業務により継続的な報酬を受けている場合には、その大会社等の財務書類の監査証明業務を行ってはならないとしています(第24条の2)。
監査法人についても、同じ趣旨の制限が定められています(第34条の11の2)。
監査とコンサルティングの両方を扱う事務所は、監査先から受けられない業務があることを、サービスのページで説明しましょう。
ルール④|税務の顧問には、税理士としての登録が必要
税理士法は、公認会計士(財務省令で定める税法に関する研修を修了した者)に税理士となる資格を認めています(第3条第1項第4号・第3項)。
税理士となるには税理士名簿への登録が必要で(第18条)、税理士業務について次のように定めています。
税理士又は税理士法人でない者は、この法律に別段の定めがある場合を除くほか、税理士業務を行つてはならない。
税務のページでは、税理士として登録している人の氏名を示し、公認会計士の資格だけで税務を受けると読める書き方を避けましょう。
公認会計士のSEO対策で伝えたい、会社法の監査が必要になる場面
| この章でわかること |
|
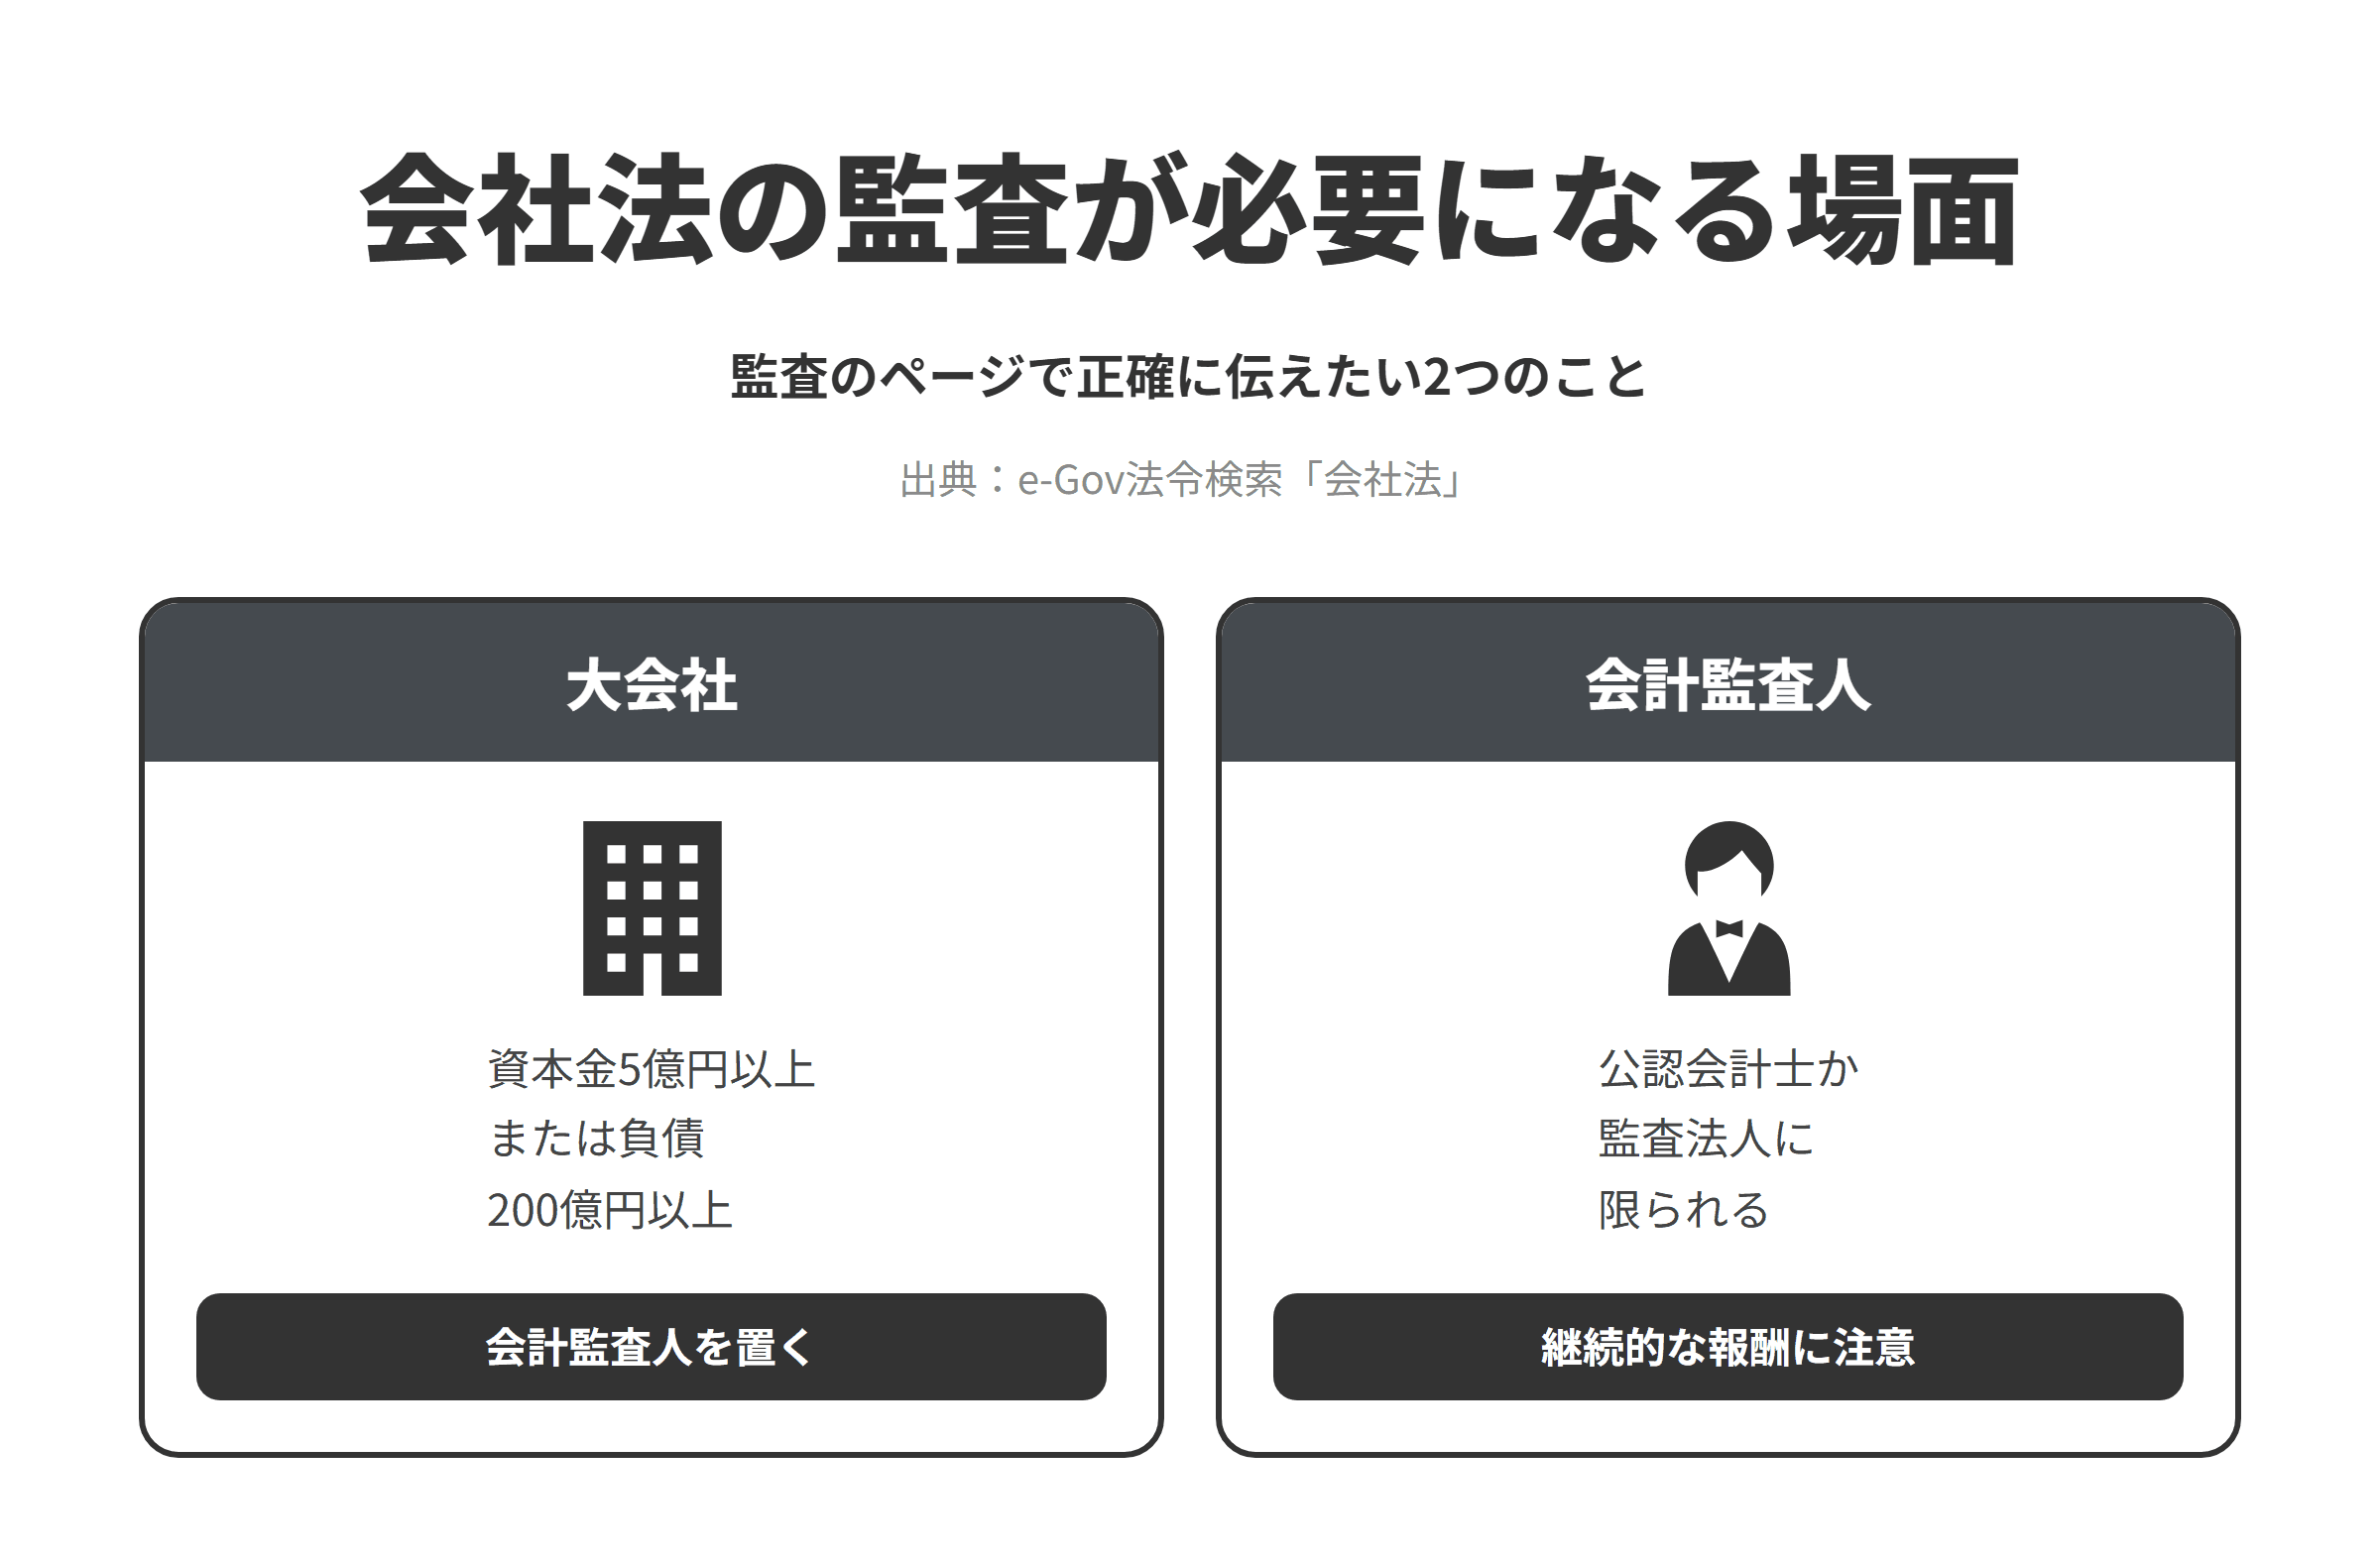
監査のページを読む企業の担当者は、自社が監査を受ける必要があるのかを確かめたいと考えられます。
ここでは、会社法にもとづいて、監査のページで正確に伝えたい場面を2つ紹介します。
場面①|大会社は、会計監査人を置かなければならない
会社法は、最終事業年度の貸借対照表の資本金が5億円以上か、負債の合計額が200億円以上の株式会社を大会社としています(第2条第6号)。
大会社は、公開会社でない場合も含めて、会計監査人を置かなければならないとされています(第328条)。
監査のページでは、法律で監査が必要になる会社の条件と、任意で監査を受ける場合の違いを分けて説明しましょう。
場面②|会計監査人は、公認会計士か監査法人に限られる
会社法は、会計監査人は公認会計士又は監査法人でなければならないとしています(第337条第1項)。
会社の子会社や役員などから、公認会計士の業務以外の業務で継続的な報酬を受けている者は、会計監査人になれないとも定めています(同条第3項第2号)。
会計監査人の就任を受けるページでは、就任の要件と、コンサルティングの関係がある会社は受けられない場合があることを書きましょう。
公認会計士のSEO対策でやってはいけないこと
| この章でわかること |
|
Googleのスパムに関するポリシー(2026年9月2日更新)にもとづいて、公認会計士の事務所のサイトで特に避けたいことを2つ紹介します。
NG①|会計ソフトなどの紹介文を写したアフィリエイト記事を載せる
Googleは、商品の説明やレビューを元の販売者からそのままコピーし、独自の付加価値を加えずにアフィリエイトリンクを載せることを、内容の薄いアフィリエイトサイトとしています。
一方で、独自のレビューや比較などで有意義な情報を加えたサイトは、新たな価値を加えているとしています。
会計ソフトや業務の道具を紹介するなら、販売元の説明を写さず、導入を支援した経験にもとづく注意点を書きましょう。
NG②|更新しないサイトを放置し、改ざんに気づかない
Googleは、サイトのセキュリティ上の脆弱性に付け込まれ、許可なくサイトに配置されたコンテンツを、ハッキングされたコンテンツとしています。
例として、検索エンジンには認識されてもサイトの管理者やユーザーには見つけにくい形でコンテンツを加えるコンテンツインジェクションや、不審なページへのリダイレクトを挙げています。
財務の信頼を扱う事務所として、管理画面やプラグインの更新と、見覚えのないページがないかの確認を定期的に行いましょう。
公認会計士のSEO対策を外注するときの選び方
| この章でわかること |
|
公認会計士のSEO対策を外注するときは、次の4点を確かめましょう。
ポイント①|会計事務所や監査法人を支援した実績があるか
会計事務所や監査法人の支援事例を、どの業務のページで、どの検索語句からの問い合わせが増えたのかとあわせて示してもらいましょう。
ポイント②|業務の区分と独立性を踏まえて原稿を作れるか
監査証明業務とそれ以外の業務、監査先へのコンサルティングの制限、税理士登録の有無は、原稿の段階で確かめる必要があります。
原稿を公開する前に、業務の区分と表現の確認を、公認会計士と一緒に行う手順があるかを確かめましょう。
ポイント③|事例の紹介を、守秘義務に配慮して設計できるか
公認会計士法は、正当な理由なく、業務上取り扱ったことについて知り得た秘密を漏らし、又は盗用することを禁じています(第27条)。
支援事例は、依頼企業の同意を得たうえで、企業が特定されない形に整えて載せる進め方を提案できるかを確かめましょう。
ポイント④|検索順位を保証しないか
Googleは、SEO業者について解説した公式ガイドのなかで、検索で一番上に掲載されることは誰にも保証できないとしています(2026年6月10日更新のページ)。
順位の保証ではなく、作業の内容と成果の測り方を説明できる会社を選びましょう。
まとめ:公認会計士のSEO対策は「業務別のページ・業務の区分と独立性・税理士登録の明示」から
本記事では、公認会計士の事務所に絞って、業務ごとのページ、公認会計士法と税理士法のルール、会社法の監査が必要になる場面、避けたい施策、外注先の選び方を紹介しました。
- IPO支援と内部統制、財務デューデリジェンスと企業価値評価、監査、会計・税務の顧問のページを分ける
- 監査証明業務は公認会計士と監査法人の業務として書き、調査・立案・相談の業務と分けて紹介する
- 監査先へのコンサルティングの制限を、サービスのページで説明する
- 税務を扱うときは、税理士として登録している人を示す
- 大会社は会計監査人を置く必要があり、会計監査人は公認会計士か監査法人に限られることを伝える
- 紹介文を写したアフィリエイト記事や、改ざんに気づかないサイトの放置は避ける
- 検索順位を保証する業者は避ける
まずは、監査のページと税務のページに、担当する資格者と業務の区分が書かれているかを確かめましょう。
- この記事にいいね!する


この記事を書いた人


- いいね!
稼働ステータス
◎現在対応可能
- 山口 耀平
職種
マーケティング
Webアナリスト
希望時給単価
1,000円~3,000円
検索順位の海賊の代表の山口耀平です。 超絶良質でかつ愛のこもったコンテンツ制作が可能です。 <強み> ・ドブ板でなんでも対応する精神を持っている ・ユーザー及びGoogleから評価されるビジュアルリッチなコンテンツ制作 ・アフィリエイターとして0からメディアを立ち上げグロースさせた経験から来る感覚値 ・メディア経由のリード獲得からインサイドセールまで一貫して対応可能 <スキル> ▼SEO対策 ・サイト改善 ・オウンドメディア運用 ・CV導線の設計 ▼BtoBマーケティング ・リード獲得戦略設計 ・ホワイトペーパー作成 ・メルマガ配信戦略の立案〜実行 ・インサイドセールス <実績> ○ケース①:人材マッチングアプリ(toB) ホワイトペーパー制作、ライティングのディレクション、ライティング、獲得したリードへの架電全てを一人で手を動かしてメディアを対応しました(一部ライターさんにも手伝ってもらいました)。 ▶️問題・課題 クライアントは元々、コンサル会社が入ってメディアを立ち上げたものの、1件もリード獲得ができていない状況。 ここから、課題としては下記の4点があると仮説を立てました。 1. コンテンツの質が著しく低い 2. 内部リンク設計が全くなされていない 3. スクラッチで構築されたサイトの構造がSEO最適化されていない 4. CVポイントが少なすぎる ▶️実行した施策 そこで下記のような施策を3ヶ月に渡り行いました。 ・競合サイトよりもビジュアルリッチなコンテンツになるようにリライト(30本) ・内部リンクの設計を見直して、必要な新規記事の投下(30本) ・ブロガーが使用する無料のSEO最適化されたテーマへ変更(オウンドメディアのデザインも自分でやったのでコストをめちゃくちゃ抑えられた) ・お役立ち資料の制作とCVポイントの設置 ・獲得したリードへの架電による商談獲得 ▶️結果 契約してから3ヶ月ほどで下記のような成果を出すことに成功しました。 ・人材系のリード獲得メディアを200アクセス数で昨対200%成長 ・メディア経由でのリード獲得を0件→30件に成長 ・ホワイトペーパー製作によるCVポイントの創出 ・架電により10件の商談獲得に成功 ▶️ポイント ・一人でライティングからホワイトペーパー、架電までこなす必要性がありメタディスクリプションの設定等の細かいSEO対策は完全に放棄して、内部リンクとコンテンツの品質に全振りして施策を実行しました。SEO対策は全部やりたがる担当者もいますが、正直後回しでいい施策も結構多いので、本質的な部分にリソースにのみ投下したことで短期間で成果を上げることができました。 ○実績②:通信キャリア事業(toC) ▶️問題・課題 契約者数を増やすためのチャネルが欲しいというニーズがあり。サイトの分析を行い、下記のような課題を抽出。 ・公式サイトがサブドメインで、ルートドメインに対してリダイレクトがかかっている状況がありサイトも評価が分散している ・集客チャネルが広告依存状態になっている状況が発生している ▶️実行した施策 ・サブドメインからルートドメインへのサイトの移行によりドメインへのサイト評価の集中 ・ドメイン配下に小学生の親御さんをターゲットにしたコラムメディアの立ち上げ ・経験者であるママさんライターを小学校の周りでチラシを配って募集 ▶️結果 ・ECサイト本体が移行に伴いアクセスを150%増。 ・オウンドメディアも1年で月次8万アクセスまで成長 ・年次で4000万円規模のインパクトを創出。 ▶️反省点 ・メディアを立ち上げて安定して集客できたものの、キッズ携帯自体が購入まで判断に時間がかかる商材だったため、メルマガ施策やLINE施策もあわせて実行すべきであったと反省。 実績③:個人でのメディア運用 ▶️概要 ・当初、経済学系のオウンドメディアを立ち上げ、中小企業診断士の講座へのアフィリエイト収益を狙って立ち上げ。1年間運用したところ企業メディア等からの被リンクが獲得できたため、仮想通貨系のキーワードのカテゴリを作ってコンテンツを投下したところ、ビッグキーワードで上位獲得を実現(現在は完全に死んだため、月1万円のアドセンス収益に甘んじています) ▶️施策 ・ビジュアルリッチな図解コンテンツを制作(1記事当たり10枚近くの図解を入れた記事もあり) ・内部リンク構造とトピッククラスターを意識 ▶️結果 ・個人でもメディアを運用して月次で10万アクセス集める ・月次10万円の収益、累計で100万円をあげる ・企業メディアやWikipediaからの被リンクの獲得を実現 ・仮想通貨領域でビッグキーワードの「Web3」や「dao」等で検索結果1ページ目達成
スキル
SEO
WEB戦略設計
WEBサイト設計
・・・(登録スキル数:11)
スキル
SEO
WEB戦略設計
WEBサイト設計
・・・(登録スキル数:11)