


フリーランスの「国保逃れ」新スキームとは|一般社団法人の理事型から"従業員型"へ。厚労省通知が示した境界線
 Ise Masaki
 0いいね
目次
- 争点は「役職」ではなく「実態」
- 1. 何が起きたのか——2026年3月の転換点
- 2. 通知が示した「2つの物差し」
- 2-1. 報酬の対価性が否定される例(ここが最重要)
- 2-2. 経営参画が否定される例
- 2-3. 認められなかった場合に起きること
- 3. 旧型(理事)と新型(従業員)の違い
- 3-1. 構造の比較
- 3-2. 公表されている数字(提供元の公表情報)
- 3-3. 「新しい制度ではない」という説明
- 4. 新型スキームがクリアすべき5つの論点
- 論点①:週20時間の「労働」が実在するか
- 論点②:勤務先が「特定適用事業所」か
- 論点③:給与が「労働の対価」になっているか
- 論点④:会費に「業務との関連性」があるか
- 論点⑤:二重加入・二以上事業所勤務の扱い
- 5. もし否認されたら、何が起きるか
- 6. 合法的に負担を下げる5つの方法
- 6-1. 業種別の国民健康保険組合
- 6-2. 実態のある法人成り(マイクロ法人)
- 6-3. 国民年金基金・付加年金
- 6-4. iDeCo(個人型確定拠出年金)
- 6-5. 小規模企業共済・経営セーフティ共済
- 6-6. 国民健康保険料の減免
- 6-7. 労災保険の特別加入(保険の穴を埋める)
- 7. 「事業者が合法と言っている」をどう評価するか
- 事業者の主張(もっともな点)
- 残る疑問(事業者では解決できない点)
- 公正な評価
- 8. 【保存版】加入前に確認すべき質問リスト
- 9. よくある質問(FAQ)
- 10. まとめ:形が変わっても、問われるのは同じ
- 参考URL一覧(すべて掲載)
- 一次資料(法令・通知)
- 公的機関(制度の一次情報)
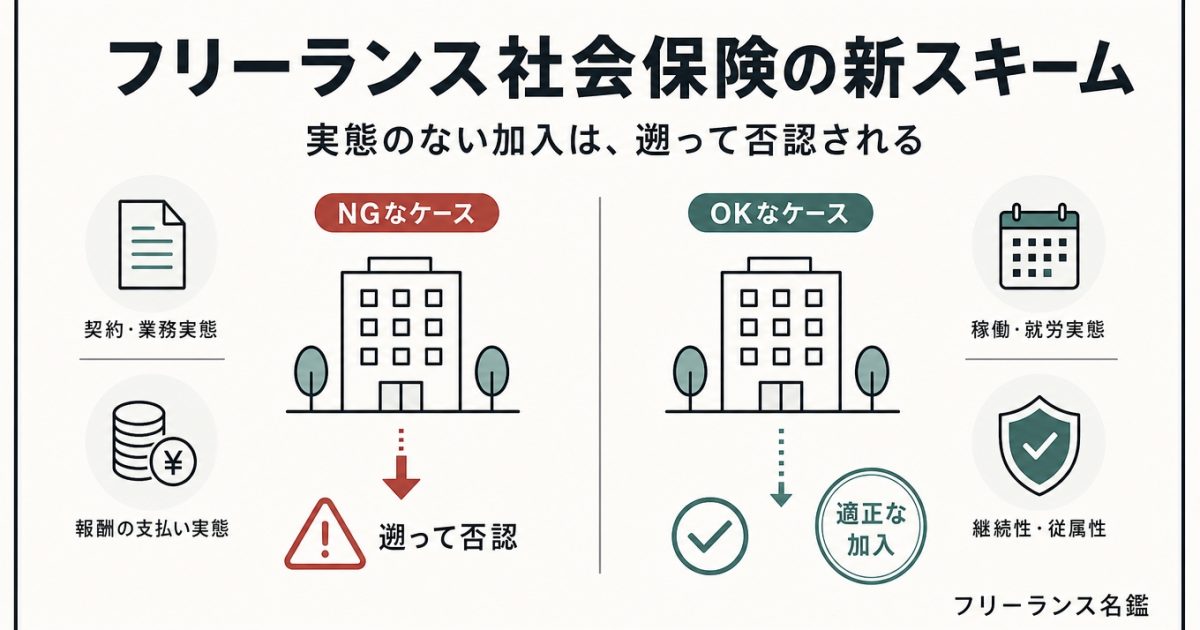
争点は「役職」ではなく「実態」
最初に要点をまとめます。
- 2026年3月18日、厚生労働省は「実態のない役員就任」による社会保険加入について判断基準を示した(通知:保保発0318第1号・年管管発0318第1号)
- 物差しは2つ。①業務の実態(経営参画か)/②報酬の実態(対価として経常的に支払われているか)
- 会費が役員報酬を上回る場合、報酬の対価性は否定されるとされた
- 認められない場合は資格喪失。過去にさかのぼる可能性がある
- これを受けて、「一般社団法人の理事」型から「合同会社の従業員」型へシフトが起きている(これが本記事の主題)
- ただし従業員型でも「実態」の審査を免れない。構造が変わっただけで、問われる中身は同じ
つまり、スキームの形が変わったのではなく、審査の目が「役職」から「労働の実態」に移ったのが2026年の変化です。
1. 何が起きたのか——2026年3月の転換点
これまでの「フリーランスでも社会保険に入れる」スキームの主流は、実態のない法人の役員に就任し、低額の役員報酬で健康保険・厚生年金に加入するというものでした。
構造はこうです。
| 項目 | 内容 |
|---|---|
| 役職 | 一般社団法人の理事 |
| 報酬 | 役員報酬 月5万円 など |
| 会費 | 月8万円 など(報酬を上回る) |
| 差引 | 月3万円の持ち出し |
| それでも | 国民健康保険+国民年金より安い → 「お得」と宣伝 |
この構造に対し、厚労省は2026年3月18日付で通知を発出しました。
通知名:「法人の役員である個人事業主等に係る被保険者資格の取扱いについて」 文書番号:保保発0318第1号・年管管発0318第1号 発出:厚生労働省保険局保険課長・年金局事業管理課長 URL:https://www.mhlw.go.jp/hourei/doc/tsuchi/T260319S0080.pdf
2. 通知が示した「2つの物差し」
通知は、法人の役員が被保険者となるかを、次の2点で総合的に判断するとしています。
| 基準 | 内容 |
|---|---|
| ① 業務の実態 | その業務が実態において法人の経営に対する参画を内容とする経常的な労務の提供であるか |
| ② 報酬の実態 | その報酬が当該業務の対価として当該法人より経常的に支払いを受けるものであるか |
そして、①②のいずれかに該当しない場合は適用しないと明記しています。
2-1. 報酬の対価性が否定される例(ここが最重要)
個人事業主等が法人に対して、役員報酬を上回る額の会費等を支払っている場合、原則として業務の対価としての経常的な支払いがあるとは認められない。
さらに、関連法人へ会費を支払わせている場合でも、その支払いが役員就任の実質的な条件になっているなど、実質的に同一の法人として扱うべきと認められる場合は同様とされています。
これは「会費を別法人に移せば逃げられる」という設計を封じた記述です。ここは実務上、非常に重要なポイントです。
2-2. 経営参画が否定される例
通知が挙げている具体例は、かなり踏み込んでいます。
- 知識向上のためのアンケート回答や勉強会への参加など、業務の実態が単なる自己研さんにすぎないもの
- 単なる活動報告や情報共有にとどまり、役員としての具体的な指揮監督や権限の行使に当たらないもの
- 法人の事業の紹介等についての単なる協力やお願いにとどまり、労務を提供する義務を負っているとは認められないもの
この3つに心当たりがある人は、かなり危険な位置にいます。 「月1回のオンライン勉強会に出ている」「アンケートに答えている」——これは通知が明確に否定した例です。
2-3. 認められなかった場合に起きること
通知は、「法人に使用されている実態がないことが確認された場合は資格喪失の届出を提出させ、被保険者資格を喪失させる」としています。
つまり、加入できなくなるのではなく、加入していた期間がなかったことになる。これが「遡及」の問題です。
3. 旧型(理事)と新型(従業員)の違い
ここからが本題です。2026年の通知を受けて、「役員」ではなく「従業員」として加入させるサービスが存在感を増しています。
代表例が 「ソロ・コンシェルジュ」(公式LP)です。
3-1. 構造の比較
| 論点 | 旧型:一般社団法人の理事 | 新型:合同会社の従業員 |
|---|---|---|
| 法的立場 | 役員(委任契約) | 労働者(雇用契約) |
| 登記簿 | 名前が載る | 載らない |
| 責任 | 理事としての責任・理事会出席 | なし(労働者) |
| 報酬の性質 | 役員報酬 | 給与(賃金) |
| 会費の性質 | 会費(役員就任の条件になりがち) | コンサルティング契約の対価 |
| 税務上の扱い | 会費の経費性が問われる | 会費を事業の必要経費として計上 |
| 適用される審査 | 役員の被保険者資格(通知の直接の対象) | 使用関係の実態(労働者性) |
新型の主張は明快です。「役員ではないので、通知の直接の対象ではない。労働者として実態があれば、制度上まったく問題ない」。
これは構造としては筋が通っています。個人事業主がアルバイトとして週20時間以上働けば社会保険に入る、というのは一般的な適用ルールです(日本年金機構「短時間労働者の適用」)。
3-2. 公表されている数字(提供元の公表情報)
ソロ・コンシェルジュの公表資料によれば、次の構造です。
| 項目 | 金額(公表値) |
|---|---|
| 月会費 | 134,750円 |
| 月給与 | 95,200円 |
| 給与の手取り | 約80,000円 |
| 実質負担 | 約54,750円 |
出典:同社のnote記事(メリット解説)等の公表値。金額は変更される可能性があるため、必ず公式サイトの最新表示で確認してください。
そして同社は、税効果を考慮すると実質月々35,000円〜になるケースもあるとしています(モデルケース:事業所得570万円・単身・39歳以下・青色申告・会費全額を必要経費計上、東京都特別区の令和8年度保険料率、2026年分税制)。※これは特定条件での試算であり、誰にでも当てはまる数字ではありません。
3-3. 「新しい制度ではない」という説明
同社のnote記事は、「新しい画期的なサービスが誕生したわけではない」と明言しています。
①会社に就職してその会社で社会保険に加入する ②コンサルティング契約を結び毎月会費を支払う
つまり、「アルバイト先で社保に入る」+「別で顧問契約を結ぶ」という、既存の組み合わせだという説明です。
この説明は誠実です。 ただし、組み合わせである以上、それぞれの要素が実態を持つ必要がある。ここが検証点になります。
4. 新型スキームがクリアすべき5つの論点
ここが本記事の核心です。事業者の説明を信じる前に、本人が確認すべき5点を整理します。
論点①:週20時間の「労働」が実在するか
短時間労働者として被保険者になる要件は、週の所定労働時間20時間以上(+学生でないこと+特定適用事業所)です(日本年金機構)。
確認すべきこと
- 1日・1週間の所定労働時間が契約書に明記されているか
- 実際にその時間の業務が存在するか(月1回の報告だけでは足りない可能性)
- 業務内容が「個人事業主に関する調査」で、20時間分あるのか
ここは最も基本的で、最も見落とされる論点です。「月に1回、働いた内容を提出すれば完了」という説明は、20時間の労務提供と両立するのかを必ず確認してください。
論点②:勤務先が「特定適用事業所」か
51人以上(厚生年金保険の被保険者数)の企业等でなければ、短時間労働者は加入対象になりません(同上)。
今後の拡大予定
| 時期 | 企業規模要件 |
|---|---|
| 令和9年9月まで | 51人以上 |
| 令和9年10月から | 36人以上 |
| 令和11年10月から | 21人以上 |
| 令和14年10月から | 11人以上 |
出典:日本年金機構「適用拡大のご案内」、厚労省 適用拡大特設サイト
確認すべきこと
- その会社が特定適用事業所か、または任意特定適用事業所(被保険者の同意に基づく事業主の申し出)になっているか
- ならない場合、加入要件を満たさない可能性がある
これは事業者側の規模に依存する論点で、利用者には見えにくい部分です。契約前に書面で確認する価値があります。
論点③:給与が「労働の対価」になっているか
会費134,750円 > 給与95,200円 という構造は、旧型で否定された「会費が報酬を上回る」パターンと数字の形が同じです。
ただし、法的な評価は異なります。
| 旧型(役員) | 新型(労働者) |
|---|---|
| 通知が直接「対価性なし」と明記 | 通知の直接の対象外 |
| 判断基準=経営参画・報酬の対価性 | 判断基準=使用関係(労働者性)と賃金の対価性 |
つまり、新型は「通知の網の外」にいるのではなく、「別の網」の中にいます。 労働者性が問われ、賃金が労務の対価として説明できなければ、同じ結論(資格喪失)に至る可能性があります。
確認すべきこと
- 賃金が最低賃金を上回っているか(地域別最低賃金は厚労省の一覧で確認)
- 就業規則・労働条件通知書が交付されているか
- 業務の指揮命令関係があるか(上司がいるか、指示を受けるか)
「合同会社だから安全」ではありません。 問われるのは法人格の種類ではなく、労働の実態です。
論点④:会費に「業務との関連性」があるか
同社は会費を「経理・人事・労務のコンサルティング契約」の対価と位置づけています。経費性を説明しやすい構造だという主張です。
確認すべきこと
- 契約書に業務範囲が明記されているか(経理・人事・労務の具体的な内容)
- 実際にそのコンサルティングを受けているか(成果物・記録・やり取りが残っているか)
- 「会費を払うこと」が加入の実質的な条件になっていないか(=通知が否定したパターン)
同社自身がnote記事で「実態が伴っているか?は要注意!」と章を設け、形式的に条件を満たしても中身に実態がなければリスクだと書いています。この自己言及は重要です。
論点⑤:二重加入・二以上事業所勤務の扱い
確認すべきこと
- 本業の取引先(業務委託先)で被保険者になっていないか
- 二以上事業所勤務届が必要にならないか
- 本業の国民健康保険の資格喪失手続きが正しく行われるか
ここを怠ると、保険料の二重払いや、年金記録の不整合が起きます。
5. もし否認されたら、何が起きるか
これは「儲け話のリスク」ではなく、家計の破綻リスクです。
| 影響 | 内容 |
|---|---|
| 資格喪失 | 加入期間がなかったものとして扱われる |
| 保険料の遡及徴収 | その期間の国民健康保険料・国民年金保険料を納付。年収によっては数百万円規模 |
| 厚生年金期間の消失 | 将来の年金額の前提が変わる |
| 還付では埋まらない | 支払った健康保険料は戻る部分があっても、国保との差額は戻らない |
| 事業主側の罰則 | 虚偽の届出は健康保険法第48条・厚生年金保険法第27条違反。健康保険法第208条・厚生年金保険法第102条により6か月以下の拘禁刑または50万円以下の罰金 |
出典:健康保険法(e-Gov)、厚生年金保険法(e-Gov)
重要:責任を負うのは加入した個人だけではありません。届け出た法人側も罰則の射程に入ります。この点は、利用者側があまり認識していない部分です。
「やめれば過去は問われない」は成立しません。 通知は今後の資格喪失を示したものであって、過去分の遡及を否定していません。
6. 合法的に負担を下げる5つの方法
ここが最も実用的なパートです。「怪しい方法」以外にも、正面から使える制度は複数あります。
6-1. 業種別の国民健康保険組合
文芸美術・建設・医師・歯科医師など、職種によっては加入できる国保組合があります。所得にかかわらず保険料が定額のことが多く、該当業種なら有力です。
全国国民健康保険組合協会などの窓口で、自分の業種が該当するかを確認してください(本記事作成時、協会サイトの直接取得はできませんでした。検索でご確認ください)。
6-2. 実態のある法人成り(マイクロ法人)
自分の事業を法人化し、その法人の代表者として報酬を受ける形は、経営参画も対価性も満たします。
通知が問題にしたのは、あくまで実態のない役員就任です。自分の事業の法人化は、まったく別の話です。
注意:法人化には登録免許税・法人住民税の均等割(赤字でもかかる)・社会保険料の事業主負担・税務顧問料などが発生します。「節約」目的だけで法人化すると、コストが上回ることが多い。
6-3. 国民年金基金・付加年金
自営業者向けの年金上乗せ制度です。掛金が全額社会保険料控除の対象。付加年金は定額保険料+200円×加入月数が上乗せされ、元が取れる早さが特徴です。
6-4. iDeCo(個人型確定拠出年金)
掛金が全額所得控除、運用益非課税、受取時も控除あり。iDeCo公式サイト で制度の詳細を確認できます。
注意:同社のnote記事一覧によれば、iDeCoの年払い(年間一括払い)の割引が2027年1月から実質縮小される見込みです(手数料が約14倍になるという記述)。niche な情報ですが、該当する人は確認を。
6-5. 小規模企業共済・経営セーフティ共済
- 小規模企業共済:掛金が全額所得控除。退職金代わりの積立。
- 経営セーフティ共済:掛金が全額必要経費、上限800万円、40か月以上で全額戻る。取引先倒産時に無担保・無保証で借入可能。解約手当金は課税され、解約後2年は再加入しても掛金を経費にできない制限あり。
6-6. 国民健康保険料の減免
所得の急減・災害など、特別な事情があれば減免制度があります。申請しないと適用されません。市区町村の窓口で確認を。
6-7. 労災保険の特別加入(保険の穴を埋める)
フリーランスの最大の穴は「仕事中のケガ」です。2024年11月から、業務委託で働くフリーランス全般が特別加入の対象になりました。
| 項目 | 内容 |
|---|---|
| 加入方法 | 特別加入団体を通じて手続き |
| 給付基礎日額 | 3,500円〜25,000円から選択 |
| 保険料 | 給付基礎日額×365日×0.3% |
| 年額目安 | 日額10,000円で約10,950円 |
出典:同社のnote記事(労災保険の解説)。社会保険(病気・ケガ全般)と労災(仕事中)は守備範囲が違うため、併用が合理的です。
7. 「事業者が合法と言っている」をどう評価するか
ここは冷静に整理します。
事業者の主張(もっともな点)
- 役員ではなく労働者なので、通知の直接の対象外
- 登記簿に名前が載らない(旧型のデメリットを解消)
- 合同会社の実態ある雇用で、最低賃金を上回る給与
- 会費はコンサル契約の対価で、経費性を説明しやすい
- 「新しい制度ではない」と正直に説明している
残る疑問(事業者では解決できない点)
- 週20時間の労務が実在するかは、契約書と実態次第
- 特定適用事業所の要件は、会社の規模に依存
- 会費>給与という構造は、旧型と数字の形が同じ
- 厚労省の方向性は「実態を見る」で一貫している
公正な評価
「違法だ」とも「安全だ」とも断言できません。 判断材料は個別の契約内容と実態に依存します。そして、この種のスキームは、制度の解釈が変わると一括でひっくり返るという構造的リスクを常に持ちます。
最も危険な態度は、「業者が合法と言ったから」「審査が通ったから」で判断を止めることです。届出が受理されたことと、資格が認められたことは別です。年金事務所は届出時点で実態調査までは行いません。
8. 【保存版】加入前に確認すべき質問リスト
事業者・社労士にそのまま聞ける形にしました。
会社・制度について
- 御社は特定適用事業所ですか。任意特定適用事業所ですか。
- 厚生年金保険の被保険者数は何名ですか。
- 就業規則と労働条件通知書を事前に確認できますか。
業務について
4. 1日・1週間の所定労働時間は何時間ですか。
5. 月何時間の業務が発生しますか。その内訳は?
6. 誰の指揮命令を受けますか。担当上司はいますか。
7. 業務の成果物は何ですか。提出頻度は?
お金について
8. 会費と給与の内訳を書面で示してください。
9. 会費の業務範囲は契約書に明記されていますか。
10. 最低賃金との関係をどう説明しますか。
リスクについて
11. 資格が否認された場合、誰が責任を負いますか。補償はありますか。
12. 中途解約の条件と、その際の国保への復帰手続きは?
13. 過去に資格喪失となった会員はいますか。
13番は特に有効です。回答を避ける、または「聞いたことがない」と即答する場合は、情報開示の姿勢に疑問を持ったほうが安全です。
9. よくある質問(FAQ)
Q. すでに旧型(理事)で加入しています。何をすべきですか?
A. 会費の額、役員報酬の額、実際の業務内容を書面で整理し、社会保険労務士に相談してください。自己判断で放置するのが最もリスクの高い対応です。同記事の社労士も同じ結論を示しています。
Q. 業者が「通知は新規加入だけが対象」と言います。
A. 通知は新規・既存を区別していません。「実態がないことが確認された場合は資格喪失させる」という書き方です。この説明は正確ではありません。
Q. 小さな会社の役員で、実際に経営に関わっています。影響は?
A. 経営に参画し、対価として経常的に報酬を受けているなら従来どおり被保険者です。通知は取扱いの明確化であり、正常な役員の資格を否定するものではありません。
Q. 従業員型なら安全ですか?
A. 「型」では判断できません。 問われるのは労働の実態(時間・指揮命令・対価性)です。役員型で問われていた「実態」が、労働者型では「使用関係」として問われます。
Q. 結局、一番安全なのは何ですか?
A. 実態を伴う方法です。法人成り、国保組合、iDeCo・付加年金・小規模企業共済の組み合わせ。「入るだけで安くなる」話ではない代わりに、後から否認されるリスクがありません。
Q. 副業でこの種の法人の役員になっている社員がいます。会社への影響は?
A. 二以上事業所勤務届の要否など、自社の手続にも影響し得ます。申告があった場合は報酬額と実態を確認してください。
10. まとめ:形が変わっても、問われるのは同じ
- 2026年3月18日の厚労省通知は、「実態のない役員就任」に歯止めをかけた
- 物差しは業務の実態(経営参画)と報酬の実態(対価性)。会費>報酬は対価性否定
- これを受けて「理事型」から「従業員型」へシフトしている
- 従業員型は通知の直接の対象外だが、労働者性・週20時間・特定適用事業所という別の要件を満たす必要がある
- 否認されると遡及して資格喪失。保険料の追徴は数百万円規模になり得る
- 合法的な代替策は複数ある。法人成り、国保組合、iDeCo、付加年金、小規模企業共済、労災特別加入
- 「業者が合法と言った」は判断材料にならない。確認すべきは契約書と実態
制度の隙間を突く設計は、制度が動いた瞬間に反転します。 そして2026年は、まさにその「動いた年」でした。
自分の家計と老後を守るのは、スキームへの加入ではなく、制度の理解です。
参考URL一覧(すべて掲載)
- ソロ・コンシェルジュ 公式LP(国保見直し)
- e-mu-cloud「フリーランスでも社会保険に入れる」スキームに厚労省が判断基準(社労士解説)
- note「ソロ・コンシェルジュは本当に大丈夫なのか?」
- note ソロ・コンシェルジュ アカウント(記事一覧)
- note ソロ・コンシェルジュ マガジン一覧
- 社保チャンネル
- 社保チャンネルは違法?怪しい?運営会社の記載と月27,000円の中身を確認
一次資料(法令・通知)
- 厚生労働省 通知「法人の役員である個人事業主等に係る被保険者資格の取扱いについて」(保保発0318第1号・年管管発0318第1号) ※本文PDFは本記事作成時に直接取得できず。公開前に必ず本文をご確認ください
- 健康保険法(e-Gov法令検索)
- 厚生年金保険法(e-Gov法令検索)
公的機関(制度の一次情報)

この記事を書いた人
7いいね
- ステータス
- 現在対応可能
- 希望時給
- 3,000円~5,000円
- 活動エリア
- その他
「相談したいけど、何から話せばいいかわからない。」 そう感じたまま、経営の課題を誰にも話せずにいませんか? 私はそんな経営者の"整理のパートナー"です。 私にできること ①経営課題の可視化・整理(経営相談) 「なんとなく売上が伸びない」「忙しいのに利益が出ない」──そんな言語化しにくい悩みを、図解とデータで整理します。問題の場所・原因・優先順位を一緒に明確にする、それが私の仕事の出発点です。 ②デザイン制作(実行支援) 課題が見えたら、次は「動かす」フェーズ。バナー広告・SNS画像・名刺・パンフレット・ショート動画・サムネイル・アイコン・ヘッダーなど、中小企業の販促・採用・ブランディングに必要なデザインを制作します。 → 相談だけ・制作だけ、どちらのご依頼も歓迎します。 私について 複数の事業部でプロジェクト推進・課題解決を経験。その後、身体障害を持ちながら独立し、小さなデザイン事務所の一人社長として活動しています。 移動に制約があるため、すべてのやり取りをオンラインで完結できる体制を整えてきました。Zoom・Google Meet・チャットツールを駆使し、北海道から沖縄まで全国の経営者・個人事業主をサポートしています。 「制約の中で最大の成果を出す」──これは障害を持つ私が日々実践してきたことであり、中小企業の経営改善と同じ考え方だと思っています。だからこそ、コスト・人手・時間が限られた環境でもリアルな提案ができます。 こんな方にご連絡ください 経営課題はあるが、何から手をつければいいかわからない デザインと経営の相談を別々にするのが面倒 地方在住で良質な相談相手が見つからない コストを抑えつつ、本質的な改善をしたい 正直に、気を使わず話せる相手を探している 対応可能なサービス一覧 Webサイト制作:ホームページ制作、LP制作 経営相談:課題可視化・図解・優先順位整理・戦略立案サポート バナー制作:広告バナー・SNS投稿画像・ヘッダー・アイコン 動画制作: ショート動画(SNS・採用・商品紹介) 印刷物:名刺・パンフレット・チラシ・会社案内 記事:金融記事、人事記事 その他:フロー図・組織図・提案資料のビジュアル化 AI使用可:GensparkをはじめとするAIツールの使用経験があります。 対応エリア・連絡方法 オンライン: 全国どこでも対応(Zoom / Google Meet / チャット) 対面: 交通費をご負担いただける場合、全国対応可能 📩 まずはお気軽にメッセージをお送りください。 「どんな相談ができますか?」という問い合わせだけでも大歓迎です。初回は状況をお聞きするだけのご相談も承ります。
関連記事
- 現在のPV数
- 365
- いいね
- 1
あなたのサイトに「24時間働くアバター営業」を迎えませんか?「人手不足で接客対応に限界を感じていませんか?」 「ECサイトのお問い合わせ対応に追われていますか?…
- 現在のPV数
- 645
- いいね
- 1
「貯金が1000万円あれば、もう少し自由に働けるのではないか」「満員電車や人間関係のストレスから解放されて、セミリタイア的な暮らしをしたい」そう考えたことがある…
- 現在のPV数
- 116
- いいね
- 1
はじめに「年齢を重ねても、無理なく働ける仕事がしたい」「接客は嫌いではないけれど、ずっと店頭に立ち続けるのはしんどい」「営業経験はあるけれど、ノルマに追われる働…