フリーランス親必見!こどもNISA年間60万円×10年で教育資金&老後資金を同時に確保する最強戦略
- Ise Masaki
- 記事制作日2026年9月28日
- 更新日2026年9月28日

- 0いいね!
はじめに:「生まれた瞬間から始める投資」が日本を救う
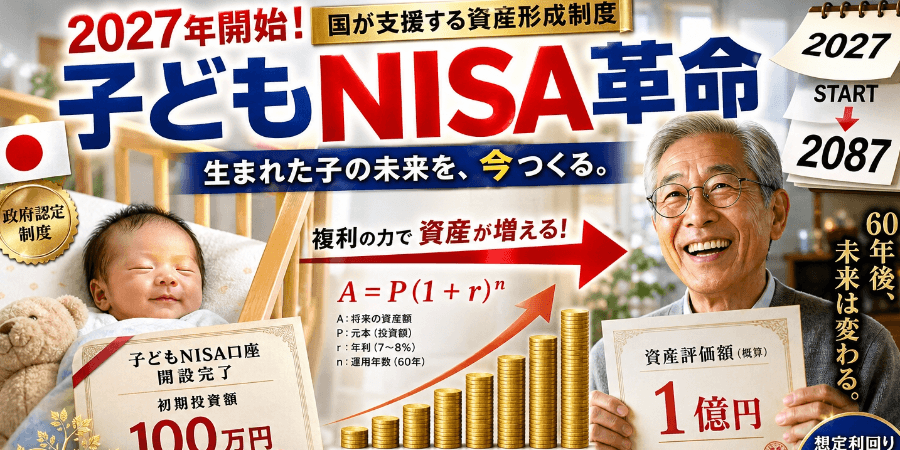
2027年1月、日本の資産形成に革命を起こす新制度が始まります。その名も「こどもNISA」。
0歳から17歳までの子供を対象に、年間60万円(月5万円)を上限に、非課税で投資信託を積み立てられる制度です。最大の特徴は、非課税保有期間が無期限であること。18歳で自動的に成人NISAに移行し、生涯にわたって非課税で運用を続けられます。
なぜ今、この制度が注目されるのか?
それは、複利の力を最大限活用できる唯一無二の仕組みだからです。
たとえば、こんなシミュレーション結果があります:
- 0歳から18歳まで:月5万円を積立(元本1,080万円)
- 年利7%で運用
- 18歳から60歳まで:追加投資ゼロで放置運用(42年間)
- 60歳時点の資産額:約3億7,400万円
元本わずか1,080万円が、3.7億円に化ける。
これが複利の魔法であり、「時間を味方につける」ことの圧倒的な威力です。
しかし、現実には多くの家庭が「そんな余裕はない」と感じています。
- 出産費用だけで50万〜80万円
- 教育費は1人あたり1000万〜2000万円
- 老後資金は2000万円必要
だからこそ、政策提案があります:
「子供が生まれたら政府が100万円を支給し、それを60歳まで引き出せない口座で運用させることを義務づける」
年利8%で運用すれば、100万円は60歳時点で1億円超になります。老後の生活費問題も、少子化も、一気に解決できる可能性があるのです。
この記事では、2027年開始の「こどもNISA」の制度詳細から、具体的なシミュレーション、出産給付金との組み合わせ方、そしてフリーランス・個人事業主がどう活用すべきかまで、実践的かつ包括的に解説します。
第1章:こどもNISAとは?|2027年開始の新制度を徹底解説
1-1. こどもNISAの基本スペック
こどもNISA(仮称) は、2027年1月1日から開始予定の、未成年者向け非課税投資制度です。
| 項目 | 内容 |
|---|---|
| 対象年齢 | 0歳〜17歳 |
| 年間投資枠 | 60万円(月額上限5万円) |
| 非課税保有限度額 | 600万円(投資元本ベース) |
| 非課税保有期間 | 無期限 |
| 投資対象 | つみたて投資枠対象の投資信託のみ |
| 18歳到達時 | 成人NISAのつみたて投資枠へ自動移行 |
| 引き出し | 原則12歳以降、本人同意で可能 |
| 口座数 | 1人1口座(金融機関の変更は18歳未満不可) |
重要ポイント:
- 年間60万円×10年=600万円が上限
- 10歳で満額に達した後は、親のNISA口座などで追加投資可能
- 個別株式は購入不可(旧ジュニアNISAとの違い)
- 投資信託のみで、金融庁が選定した「長期・積立・分散」に適した商品限定
1-2. 旧ジュニアNISAとの5つの違い
こどもNISAは、2023年12月末で廃止されたジュニアNISAの実質的な後継制度ですが、大きく進化しています。
| 項目 | ジュニアNISA(旧) | こどもNISA(新) |
|---|---|---|
| 非課税保有期間 | 最長5年間 | 無期限 |
| 投資対象 | 株式・投資信託 | 投資信託のみ |
| 年間投資枠 | 80万円 | 60万円 |
| 引き出し | 18歳まで原則不可 | 12歳以降可能(本人同意必要) |
| 18歳到達後 | 手続きが必要 | 自動で成人NISAへ移行 |
進化のポイント:
- 無期限非課税で複利効果を最大化
- 投資対象を限定し、投機的リスクを排除
- 引き出し条件を緩和し、教育費にも柔軟対応
- 成人NISAへのシームレスな移行で手続き簡素化
- 年間枠を縮小し、経済格差拡大を防止
1-3. 2027年開始までに準備すべきこと
こどもNISAは2027年1月開始予定ですが、2026年中に準備しておくべきことがあります。
準備リスト:
✅ 証券口座の開設準備
- 子供名義の証券口座が必要
- 主要ネット証券(SBI証券、楽天証券、マネックス証券等)が対応予定
- 必要書類:マイナンバーカード、住民票、親の本人確認書類
✅ 投資商品の選定
- つみたて投資枠対象の投資信託リストを確認(金融庁サイト)
- 推奨商品例:
- eMAXIS Slim 全世界株式(オール・カントリー):信託報酬0.05775%
- eMAXIS Slim 米国株式(S&P500):信託報酬0.09372%
- 楽天・全世界株式インデックス・ファンド:信託報酬0.192%
✅ 積立資金の確保
- 年間60万円(月5万円)の資金計画
- 児童手当を活用:
- 0〜2歳:月15,000円
- 3歳〜中学生:月10,000円
- 年間12万〜18万円をNISAに回せる
- 不足分を家計から捻出する計画を立てる
✅ 家族全体の資産配分見直し
- 親のNISA、iDeCo、こどもNISAのトータル設計
- フリーランスは収入変動リスクも考慮
- 生活防衛資金(6ヶ月分)は別途確保
第2章:衝撃のシミュレーション|100万円が1億円、1,080万円が3.7億円になる理由
2-1. 【提案】政府が出産時に100万円支給して60歳まで運用義務化すべき理由
政策提案の骨子:
子供が生まれたら政府が100万円を支給し、それを60歳まで引き出せない口座で運用させることを義務づける。年利8%とすると、60歳で引き出す時には1億円超になる。
シミュレーション:
| 年齢 | 経過年数 | 運用額(年利8%) |
|---|---|---|
| 0歳(出生時) | 0年 | 100万円 |
| 20歳 | 20年 | 約466万円 |
| 40歳 | 40年 | 約2,172万円 |
| 60歳 | 60年 | 約1億145万円 |
計算式:
100万円 × (1.08)^60 ≒ 1億145万円
この政策がもたらす3つの効果:
効果1:老後2000万円問題を完全解決
- 60歳で1億円の資産があれば、年金に頼らず豊かな老後を送れる
- 医療・介護費用も十分にカバー可能
- 生活保護受給者の激減
効果2:少子化対策になる
- 「子供を産んだら1億円もらえる(実質)」というインセンティブ
- 教育費負担の軽減(60歳までの運用益の一部を教育費に回せる設計も可能)
- 第2子、第3子への追加支給で多子世帯を優遇
効果3:海外支援・移民支援より国民優先
- 外国人への生活保護や移民支援にかかる年間数千億円を、日本人の子供への投資に回す
- 国民の不満を解消し、政治への信頼回復
- 長期的な税収増加(資産形成した国民は消費も増える)
財源は?
- 現行の出産育児一時金:50万円
- 追加の政府支出:50万円
- 合計100万円を0歳児に一括支給
- 60歳までの運用益は非課税とし、引き出し時に20%程度の税金を徴収すれば、政府も回収可能
課題は?
- 60年間の運用を誰が管理するか(年金機構か、専門機関か)
- 途中で引き出したい場合のルール設計(教育費・医療費は例外的に認めるなど)
- 年利8%は楽観的すぎるか?(S&P500の過去平均は約10%だが、インフレ調整後は5〜7%)
2-2. 【現実版】こどもNISAで0歳から月5万円積み立てた場合の60歳資産
政府の100万円一括支給が実現しなくても、こどもNISAを使えば、親が自力で同じような資産形成が可能です。
前提条件:
- 0歳から18歳まで:月5万円積立(年間60万円)
- 元本合計:1,080万円(60万円 × 18年)
- 18歳から60歳まで:追加投資ゼロで放置運用(42年間)
- 運用利回り:年利7%(S&P500の過去実績ベース)
シミュレーション結果:
| 年齢 | 経過年数 | 運用額(年利7%) | 備考 |
|---|---|---|---|
| 0歳〜18歳 | 18年間積立 | 約2,183万円 | 元本1,080万円 |
| 20歳 | 積立停止後2年 | 約2,495万円 | - |
| 30歳 | 積立停止後12年 | 約4,922万円 | - |
| 40歳 | 積立停止後22年 | 約9,710万円 | - |
| 50歳 | 積立停止後32年 | 約1億9,150万円 | - |
| 60歳 | 積立停止後42年 | 約3億7,400万円 | 🎉🎉🎉 |
計算式:
18歳時点の資産2,183万円 × (1.07)^42 ≒ 3億7,400万円
驚異的なポイント:
- 元本はわずか1,080万円
- 運用益は約3億6,320万円(元本の約33.6倍!)
- 18歳以降は一切追加投資せず、時間だけが資産を増やす
- 複利の力だけで3.7億円の資産形成
2-3. 年利5%・年利7%・年利8%シナリオの比較表
「年利7〜8%なんて無理でしょ?」と思うかもしれません。そこで、堅実な年利5%から楽観的な年利8%まで、3パターンで比較しましょう。
| シナリオ | 18歳時点 | 30歳時点 | 40歳時点 | 50歳時点 | 60歳時点 |
|---|---|---|---|---|---|
| 年利5% | 約1,779万円 | 約2,899万円 | 約4,722万円 | 約7,690万円 | 約1億2,524万円 |
| 年利7% | 約2,183万円 | 約4,304万円 | 約8,485万円 | 約1億6,726万円 | 約3億7,400万円 |
| 年利8% | 約2,405万円 | 約5,226万円 | 約1億1,355万円 | 約2億4,668万円 | 約5億3,580万円 |
元本1,080万円(0歳〜18歳まで年60万円積立)、18歳以降は放置運用
わかったこと:
- 年利5%でも1.2億円という十分な資産
- 年利7%なら3.7億円で子供は大富豪に
- 年利8%なら5.3億円で資産家一族の誕生
では、年利7〜8%は現実的なのか?
第3章:年利7%は夢物語か?S&P500の過去実績と投資戦略
3-1. S&P500の過去リターン実績
S&P500とは?
- 米国の代表的な株価指数
- アップル、マイクロソフト、アマゾン、テスラなど、米国を代表する500社の株価を反映
- 世界で最も信頼される株式指数の一つ
過去のリターン実績:
| 期間 | 名目リターン(年率) | インフレ調整後の実質リターン(年率) |
|---|---|---|
| 過去10年(2016-2026) | 約12.61% | 約9〜10% |
| 過去30年(1996-2026) | 約9.8% | 約7〜8% |
| 過去50年(1976-2026) | 約10.5% | 約6〜7% |
| 過去100年(1926-2026) | 約10.0% | 約7% |
結論:
年利7%は、過去100年のS&P500の実質リターンとほぼ一致しており、決して夢物語ではありません。
ただし、注意点も:
- 過去のリターンは将来を保証しない
- 株価は短期的に大きく変動する(リーマンショック時は-37%、コロナショック時は-34%)
- 長期で保有することが前提
3-2. なぜ「長期・積立・分散」が最強なのか
ドル・コスト平均法の威力
毎月一定額を積み立てる方法を「ドル・コスト平均法」と呼びます。
メリット:
- 株価が下がった時:多くの口数を買える(安く買い込める)
- 株価が上がった時:少ない口数を買う(高値づかみを避ける)
- 結果的に平均取得単価を下げる効果
具体例:
| 月 | 株価 | 投資額 | 購入口数 |
|---|---|---|---|
| 1月 | 10,000円 | 50,000円 | 5口 |
| 2月 | 8,000円 | 50,000円 | 6.25口 |
| 3月 | 12,000円 | 50,000円 | 4.17口 |
| 合計 | - | 150,000円 | 15.42口 |
平均取得単価:150,000円 ÷ 15.42口 = 約9,728円
株価の平均は(10,000+8,000+12,000)÷3=10,000円ですが、ドル・コスト平均法では約9,728円で購入できています。
3-3. 全世界株式 vs S&P500 どっちを選ぶべき?
2大推奨商品:
| 商品 | 投資対象 | 信託報酬 | リスク・リターン |
|---|---|---|---|
| eMAXIS Slim 全世界株式(オールカントリー) | 先進国〜新興国の約3,000銘柄 | 0.05775% | 中リスク・中リターン(分散効果大) |
| eMAXIS Slim 米国株式(S&P500) | 米国の主要500社 | 0.09372% | 高リスク・高リターン(米国集中) |
選び方のポイント:
全世界株式を選ぶべき人:
- 「米国だけに賭けるのは怖い」と感じる
- 地理的に分散したい
- 「世界経済全体が成長すれば良い」と考える
S&P500を選ぶべき人:
- 「米国が今後も世界経済の中心」と信じる
- 過去のリターン実績を重視
- シンプルに「最強の市場に投資したい」
フリーランス向けアドバイス:
- 両方に分散投資するのもアリ(親のNISA口座でS&P500、こどもNISAで全世界株式など)
- 信託報酬の差(0.03%)は長期では大きな差になるが、リスク分散の価値も考慮
- 「こどもNISA=全世界株式」「親のNISA=S&P500」で自動的にバランス分散
第4章:出産育児一時金50万円+児童手当をこどもNISAに全額投入したら?
4-1. 出産育児一時金50万円とは
出産育児一時金は、子供1人につき原則50万円が支給される国の制度です(2023年4月〜)。
詳細:
- 健康保険や国民健康保険から支給
- 産科医療補償制度に加入している医療機関で出産した場合
- 申請方法:
- 直接支払制度:病院が健保に直接請求(自己負担を最小化)
- 受取代理制度:病院が代理受取
- 産後申請:自分で申請して後から受け取る
実際の出産費用:
- 平均:50万〜80万円
- 都市部の私立病院:80万〜100万円
- 地方の公立病院:40万〜60万円
つまり、50万円では足りないケースも多い。
4-2. 出産育児一時金50万円をこどもNISAで運用したら?
シミュレーション条件:
- 0歳時に一括で50万円を投資
- 60歳まで60年間放置運用
- 年利7%で運用
| 年齢 | 経過年数 | 運用額(年利7%) |
|---|---|---|
| 0歳(出生時) | 0年 | 50万円 |
| 20歳 | 20年 | 約193.5万円 |
| 40歳 | 40年 | 約749万円 |
| 60歳 | 60年 | 約2,900万円 |
計算式:
50万円 × (1.07)^60 ≒ 約2,900万円
つまり、出産育児一時金50万円を運用に回すだけで、子供は60歳時点で3,000万円近い資産を持つことになります。
4-3. 児童手当を全額こどもNISAに投入したら?
児童手当の支給額:
| 年齢 | 月額 | 年額 |
|---|---|---|
| 0歳〜2歳 | 15,000円 | 18万円 |
| 3歳〜中学生(第1子・第2子) | 10,000円 | 12万円 |
| 3歳〜中学生(第3子以降) | 15,000円 | 18万円 |
0歳〜中学卒業(15歳)まで受給総額:
- 第1子・第2子:約198万円
- 第3子以降:約243万円
シミュレーション:
パターンA:児童手当を毎月NISAに積立
- 0歳〜15歳:月1〜1.5万円積立
- 合計元本:約198万円
- 15歳時点の資産(年利7%):約293万円
- 60歳まで放置運用(45年間):約7,640万円
パターンB:出産育児一時金50万円+児童手当198万円
- 合計元本:248万円
- 15歳時点の資産(年利7%):約393万円
- 60歳まで放置運用(45年間):約1億250万円
つまり、出産育児一時金+児童手当だけで、子供は億万長者になれます。
第5章:フリーランス・個人事業主がこどもNISAを最大活用する5つの戦略
戦略1:児童手当を「絶対に使わない資金」として分離
フリーランスは収入が不安定なため、つい児童手当を生活費に回してしまいがち。
対策:
- 児童手当専用口座を開設
- 入金されたら即座にNISA口座へ自動振替
- 「最初からなかったもの」として扱う
戦略2:確定申告の還付金をNISA積立に回す
フリーランスは確定申告で還付金を受け取ることがあります。
具体例:
- 青色申告特別控除65万円を活用
- 経費の見直しで還付金10万〜30万円
- 還付金をこどもNISAに一括投資
戦略3:夫婦でNISA口座をフル活用し、家族全体で資産形成
| 口座 | 年間投資枠 | 非課税保有限度額 |
|---|---|---|
| 夫の成人NISA | 360万円(つみたて120万+成長240万) | 1,800万円 |
| 妻の成人NISA | 360万円 | 1,800万円 |
| 子供1人目のこどもNISA | 60万円 | 600万円 |
| 子供2人目のこどもNISA | 60万円 | 600万円 |
| 合計 | 840万円/年 | 4,800万円 |
家族4人なら年間840万円まで非課税投資可能!
戦略4:「大学に行かせるより投資させろ」論を検証
大学進学の費用:
- 国立大学4年間:約250万円
- 私立文系4年間:約400万円
- 私立理系4年間:約550万円
一方、こどもNISAで18歳まで月5万円積立:
- 元本:1,080万円
- 18歳時点の資産(年利7%):約2,183万円
大学に行かずに投資を続けた場合:
- 大学費用400万円を追加投資に回す
- 元本合計:1,480万円
- 60歳時点の資産(年利7%):約5億円
つまり、「大学に行かせないで投資させる」という選択肢も、経済合理性だけ見れば成立します。
ただし:
- 大学での学び・人脈・経験は金銭に換算できない価値
- フリーランスこそ「学歴<実力」の世界
- バランスが重要
現実的な選択:
- 国立大学に進学+こどもNISA継続
- 奨学金+アルバイト+こどもNISAの組み合わせ
- 大学進学しない場合は、その分をNISAに全額投入
戦略5:「教育費vsNISA」のバランス戦略
| 年齢 | 必要資金 | こどもNISAの使い方 |
|---|---|---|
| 0〜6歳 | 保育園代(月3〜5万円) | 児童手当のみでNISA積立 |
| 7〜12歳 | 小学校(公立なら低コスト) | 月5万円フル積立 |
| 13〜15歳 | 中学校+塾代(月5万円) | 月3万円に減額してもOK |
| 16〜18歳 | 高校+大学受験(月10万円) | 12歳以降は引き出し可能(教育費に充当) |
柔軟な運用が可能:
- 教育費が必要な時期は引き出せる
- 余裕がある時期は積立継続
- 18歳まで引き出さなければ複利効果が最大化
第6章:「政府は海外支援より国民支援を」|こどもNISAが少子化対策になる理由
6-1. なぜ日本は少子化が止まらないのか?
出生数の推移:
- 1973年(第二次ベビーブーム):209万人
- 2000年:119万人
- 2023年:約75万人
- 2050年予測:約50万人以下
少子化の原因:
- 経済的負担:子育て費用が高すぎる(1人2000万円)
- 将来不安:年金がもらえるか不安
- キャリアとの両立困難:特に女性
- 結婚しない・できない:非正規雇用の増加
6-2. 政府の海外支援額 vs 国民への子育て支援額
日本政府の海外支援額(ODA等):
- 2023年度:約1兆5,000億円
一方、国民への子育て支援:
- 児童手当:約2兆円
- 出産育児一時金:約4,000億円
- 保育園無償化:約8,000億円
- 合計:約3兆2,000億円
海外支援1兆5,000億円を国民の子供に回したら?
- 年間出生数75万人として
- 1人あたり200万円支給可能
- こどもNISAで運用すれば、60歳時点で約5,800万円に
6-3. 「子供を産んだら1億円もらえる国」という未来
政策提案まとめ:
案1:出生時に100万円を一括支給+60歳まで運用義務化
- 60歳時点で約1億円
- 老後資金問題を根本解決
- 生活保護受給者の激減
案2:出生時に200万円を一括支給(海外支援を回す)
- 60歳時点で約5,800万円
- 少子化対策の決定打
- 「子供を産めば将来安泰」というインセンティブ
案3:こどもNISAの年間投資枠を120万円に拡大
- 月10万円積立可能に
- 18歳時点で約4,366万円
- 60歳時点で約7億4,800万円
- 富裕層にも恩恵(経済格差拡大の懸念はあり)
実現可能性は?
- 財源の問題(増税?国債発行?)
- 「ばらまき」との批判
- しかし、長期的には税収増加につながる
- 人口減少を止めなければ、日本の未来はない
第7章:FAQ|こどもNISAのよくある質問
Q1. こどもNISAはいつから開始ですか?
A. 2027年1月1日開始予定です。2026年中に口座開設の準備を進めましょう。
Q2. 年間60万円も積み立てられません。少額でも意味ありますか?
A. はい、意味があります!たとえば月1万円(年間12万円)でも:
- 18歳時点:約437万円
- 60歳時点:約7,480万円(年利7%)
少額でも早く始めることが最重要です。
Q3. 途中で引き出せますか?
A. 原則として12歳以降、子供本人の同意があれば引き出し可能です。ただし、引き出すと複利効果が減少するため、できるだけ18歳まで運用継続を推奨します。
Q4. 親が運用を失敗して損したらどうなりますか?
A. こどもNISAの投資対象は、金融庁が厳選した「長期・積立・分散」に適した投資信託のみ。個別株やレバレッジ商品は購入できないため、リスクは限定的です。ただし、投資である以上、元本割れのリスクはゼロではありません。
Q5. フリーランスで収入が不安定です。毎月5万円は厳しいのですが?
A. 以下の工夫で対応可能です:
- 児童手当(月1〜1.5万円)を全額回す
- 年間ボーナス的に、確定申告の還付金を投入
- 収入の良い月は多めに積立、厳しい月は減額
- こどもNISAは「年間60万円」が上限なので、毎月均等でなくてもOK
Q6. S&P500と全世界株式、どっちがおすすめですか?
A. 迷ったら「全世界株式」を推奨します。米国一極集中のリスクを避けられます。ただし、過去実績ではS&P500の方が高リターンです。リスク許容度と好みで選びましょう。
Q7. 18歳で成人NISAに移行した後、売却したら税金がかかりますか?
A. いいえ、非課税です。こどもNISAから成人NISAに移行した資産は、その後も無期限で非課税です。売却時も、運用益に税金はかかりません。
Q8. 子供が複数いる場合、全員分のこどもNISAを開設すべきですか?
A. はい!子供1人につき年間60万円×10年=600万円の非課税枠があります。子供2人なら1,200万円、3人なら1,800万円です。家族全体で非課税投資枠を最大化しましょう。
まとめ:「生まれた瞬間から始める投資」が日本の未来を変える
この記事のポイントを振り返ります:
✅ こどもNISA(2027年開始)の基本
- 0歳〜17歳対象
- 年間60万円(月5万円)まで非課税投資
- 非課税保有限度額600万円
- 18歳で成人NISAへ自動移行
- 非課税保有期間は無期限
✅ 衝撃のシミュレーション結果
- 出産育児一時金50万円を60歳まで運用:約2,900万円
- 児童手当198万円を運用:約7,640万円
- 0歳〜18歳まで月5万円積立(元本1,080万円):60歳で約3億7,400万円
- 政府が100万円支給+年利8%運用:60歳で約1億円
✅ 年利7%は現実的
- S&P500の過去100年平均リターン:約10%(名目)、約7%(実質)
- 長期・積立・分散投資なら達成可能な水準
- ドル・コスト平均法でリスク分散
✅ フリーランス向け5つの戦略
- 児童手当を「なかったもの」として全額NISA
- 確定申告の還付金をNISAに投入
- 夫婦+子供でNISAフル活用(年間840万円)
- 教育費とNISAのバランス戦略
- 「大学vsNISA」の経済合理性を検証
✅ 少子化対策への提言
- 海外支援1兆5,000億円を国民の子供に回せば、年間出生数75万人×200万円=1兆5,000億円
- 子供を産んだら実質1億円もらえる制度を作れば、少子化は止まる
- 老後2000万円問題も同時解決
次のアクションステップ
こどもNISAに興味を持った方は、今すぐ以下のステップを実行しましょう:
ステップ1:証券口座の情報収集(今すぐ)
- SBI証券、楽天証券、マネックス証券の比較
- 必要書類の確認(マイナンバーカード、住民票等)
ステップ2:投資商品の選定(1週間以内)
- eMAXIS Slim 全世界株式 or S&P500
- 信託報酬・過去リターンを比較
ステップ3:家計の見直し(1ヶ月以内)
- 月5万円捻出のための固定費削減
- 児童手当の自動振替設定
ステップ4:2027年1月の口座開設予約(2026年秋)
- 証券会社の口座開設キャンペーンをチェック
- 早期申込で特典がある可能性
ステップ5:長期運用の覚悟(一生モノ)
- 「短期で儲ける」ではなく「子供の未来に投資する」
- 株価暴落時も売らない
- 複利の力を信じる
参考リンク
- 金融庁NISA特設サイト:https://www.fsa.go.jp/policy/nisa2/
- SBI証券こどもNISA解説:https://go.sbisec.co.jp/media/report/nisa_dojo/
- みずほ銀行こどもNISA:https://www.mizuhobank.co.jp/nisa/kodomo_nisa/
- 厚生労働省 出産育児一時金:https://www.mhlw.go.jp/(公式情報は2027年に更新予定)
- この記事にいいね!する


この記事を書いた人

- いいね!
稼働ステータス
◎現在対応可能
- Ise Masaki
職種
デザイナー
Webデザイナー
希望時給単価
3,000円~5,000円
「相談したいけど、何から話せばいいかわからない。」 そう感じたまま、経営の課題を誰にも話せずにいませんか? 私はそんな経営者の"整理のパートナー"です。 私にできること ①経営課題の可視化・整理(経営相談) 「なんとなく売上が伸びない」「忙しいのに利益が出ない」──そんな言語化しにくい悩みを、図解とデータで整理します。問題の場所・原因・優先順位を一緒に明確にする、それが私の仕事の出発点です。 ②デザイン制作(実行支援) 課題が見えたら、次は「動かす」フェーズ。バナー広告・SNS画像・名刺・パンフレット・ショート動画・サムネイル・アイコン・ヘッダーなど、中小企業の販促・採用・ブランディングに必要なデザインを制作します。 → 相談だけ・制作だけ、どちらのご依頼も歓迎します。 私について 複数の事業部でプロジェクト推進・課題解決を経験。その後、身体障害を持ちながら独立し、小さなデザイン事務所の一人社長として活動しています。 移動に制約があるため、すべてのやり取りをオンラインで完結できる体制を整えてきました。Zoom・Google Meet・チャットツールを駆使し、北海道から沖縄まで全国の経営者・個人事業主をサポートしています。 「制約の中で最大の成果を出す」──これは障害を持つ私が日々実践してきたことであり、中小企業の経営改善と同じ考え方だと思っています。だからこそ、コスト・人手・時間が限られた環境でもリアルな提案ができます。 こんな方にご連絡ください 経営課題はあるが、何から手をつければいいかわからない デザインと経営の相談を別々にするのが面倒 地方在住で良質な相談相手が見つからない コストを抑えつつ、本質的な改善をしたい 正直に、気を使わず話せる相手を探している 対応可能なサービス一覧 Webサイト制作:ホームページ制作、LP制作 経営相談:課題可視化・図解・優先順位整理・戦略立案サポート バナー制作:広告バナー・SNS投稿画像・ヘッダー・アイコン 動画制作: ショート動画(SNS・採用・商品紹介) 印刷物:名刺・パンフレット・チラシ・会社案内 記事:金融記事、人事記事 その他:フロー図・組織図・提案資料のビジュアル化 AI使用可:GensparkをはじめとするAIツールの使用経験があります。 対応エリア・連絡方法 オンライン: 全国どこでも対応(Zoom / Google Meet / チャット) 対面: 交通費をご負担いただける場合、全国対応可能 📩 まずはお気軽にメッセージをお送りください。 「どんな相談ができますか?」という問い合わせだけでも大歓迎です。初回は状況をお聞きするだけのご相談も承ります。
スキル
Adobe Photoshop
HTML/CSS
PHP
・・・(登録スキル数:19)
スキル
Adobe Photoshop
HTML/CSS
PHP
・・・(登録スキル数:19)